Matemática 06
Ceros de Funciones
Muchas veces nos vamos a encontrar con Funciónes no Lineales , a las cuáles vamos a querer hallar solución, pero no podemos despejar fácilmente, por ende vamos a recurrir a métodos numéricos.
Que son métodos iterativos, en los que proponemos una aproximación inicial, y gracias a ella calculamos una nueva aproximación, acercándonos cada vez más al valor real.
La cantidad de pasos va a depender del método utilizado, y el Criterio de Convergencia utilizado, incluso puede que algunas funciones no sean Convergentes con ciertos puntos o aproximaciones iniciales.
Además, suele ayudar a reducir el numero de Iteraciones, que la aproximación inicial sea cercana al valor verdadero.
Y nos ayudan a elegir cual de las raíces obtenemos en el caso de que la Función tenga más de una, ya que en el caso de ser Convergentes siempre lo hacen de 1 resultado a la vez.
Hay métodos que aseguran convergencia pero son más lentos, y otros que son más rápidos pero puede que nunca alcancen la convergencia.
Bisección
El método de Bisección se basa en un Teorema de Valor medio, que asegura que si una Función continua cambia de signo, necesariamente hay al menos un punto en el que vale 0.
Y el ancho de ese Intervalo es la Cota superior del Valor Absoluto del error que estamos cometiendo.
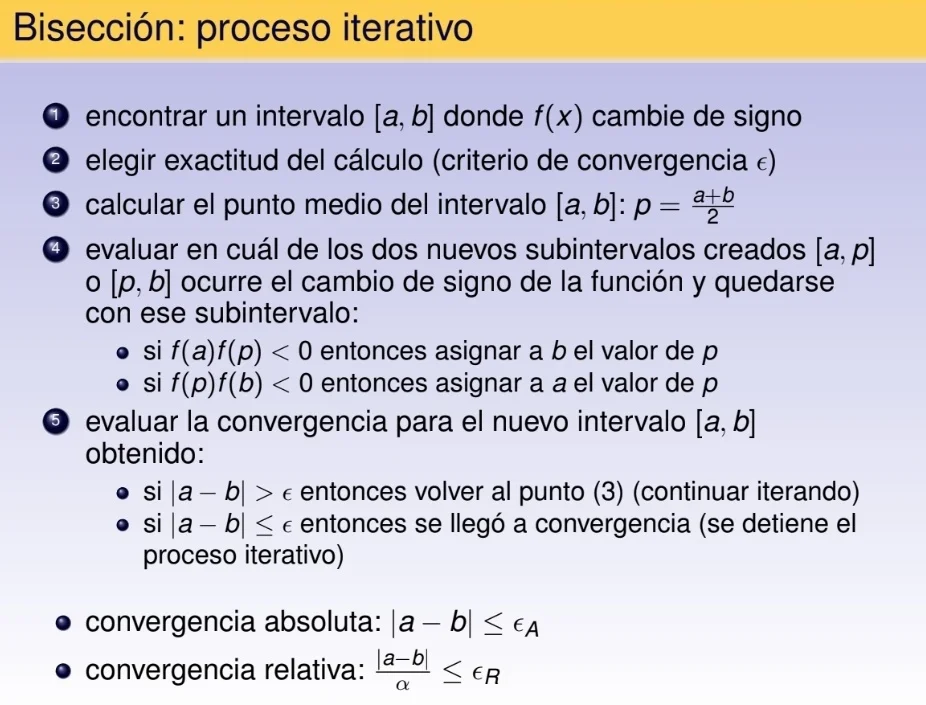 En cada paso el máximo error cometido se reduce a la mitad, por lo que va a converger cuando:

Pero hay problemas cuando simplemente toca el eje, en las raíces dobles, o cuando en el Intervalo hay más de una raíz, ya que solo nos lleva a una de ellas.
También surgen problemas con las funciones que no sean continuas.
Regula Falsi
El Método Regula Falsi se basa en crear Rectas entre un punto a y b, y definir un nuevo punto a en el corte de esas rectas con el eje.
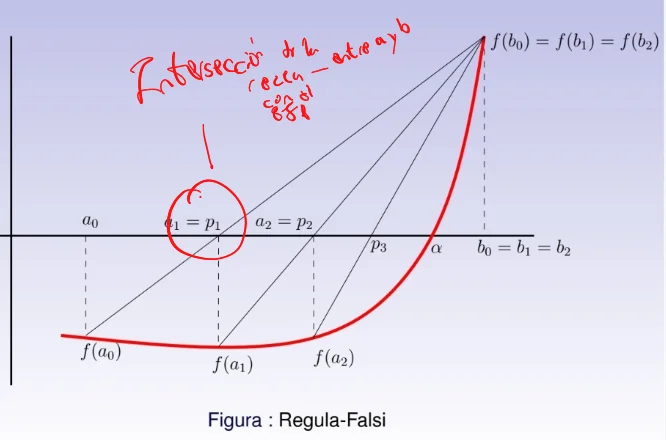
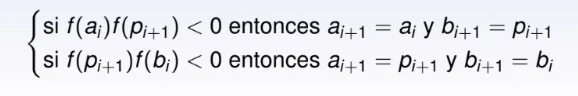
Y cambia el punto b solamente si el nuevo punto también crea un intervalo con cambio de signo.
Sin embargo podemos llegar a un regula falsi más rápido, en el cuál dividiremos el valor funcional en el punto que se repita.
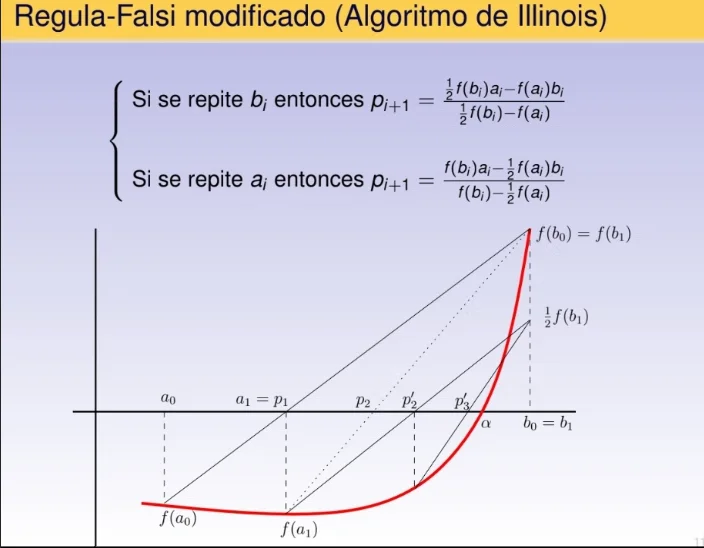
Y el criterio con este ajuste vuelve a ser el ancho del Intervalo.
Newton Raphson
El método Newton-Raphson se basa en truncar el Polinomios de Taylor de la Función en primer órden, que crea la recta tangente al punto, y despeja el corte con el eje.
Ahora ya no podemos usar la diferencia entre dos puntos como cota del error, pero si como una estimación.
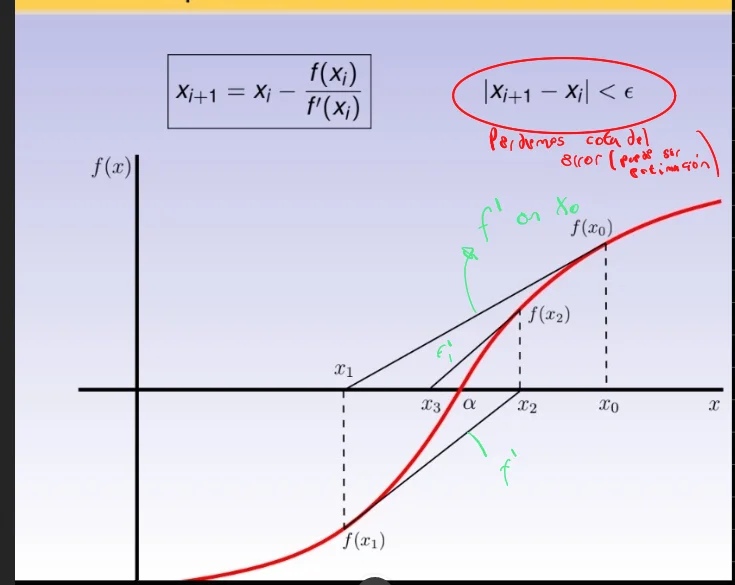
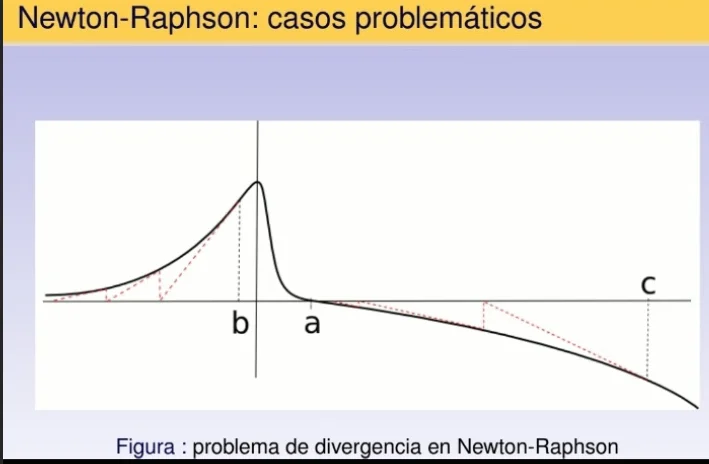
Lo bueno de este método es que requiere 1 solo valor inicial, y tiene convergencia cuadrática. PERO no siempre converge.
Secante
El Método de la Secante surge de aproximar la Derivada de la Función por su Secante en Newton-Raphson.
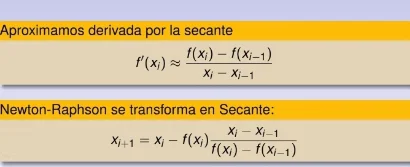
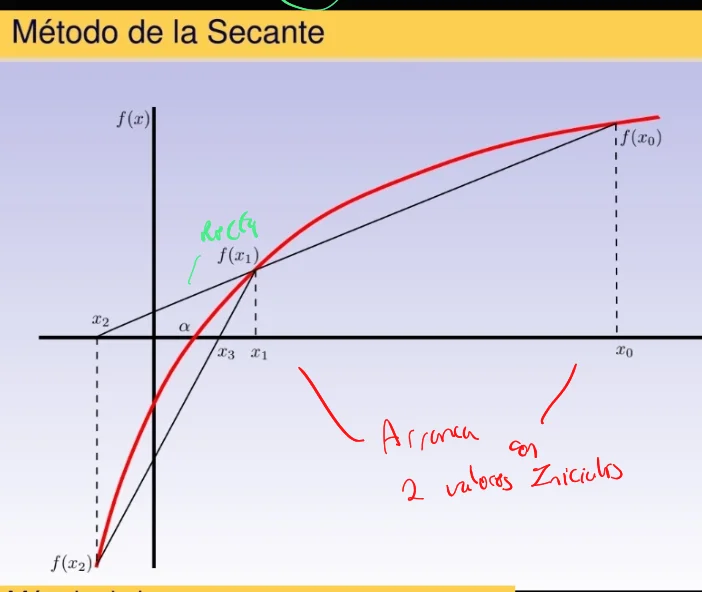
Para poder crear la Recta Secante vamos a requerir dos puntos iniciales.
Interpolación
La Interpolación es la forma de estimar valores no tabulados a partir de una tabla de valores.
Hay varios métodos pero nosotros vamos a hacer la Interpolación Polinómica, que al estar basada en Polinomios son fáciles de trabajar.
No importa el método que usemos para construir el Polinomios, si pasa por los mismo puntos, va a ser el mismo.
Si queremos un Polinomios de grado N, vamos a necesitar N+1 puntos.
Polinomios de Lagrange
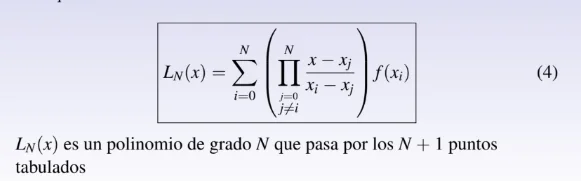
El método de los Polinomios de Lagrange se basa en la Descomposición factorial, quedando cada punto de la tabla como raíz, menos en uno de los términos, donde valdrá uno.
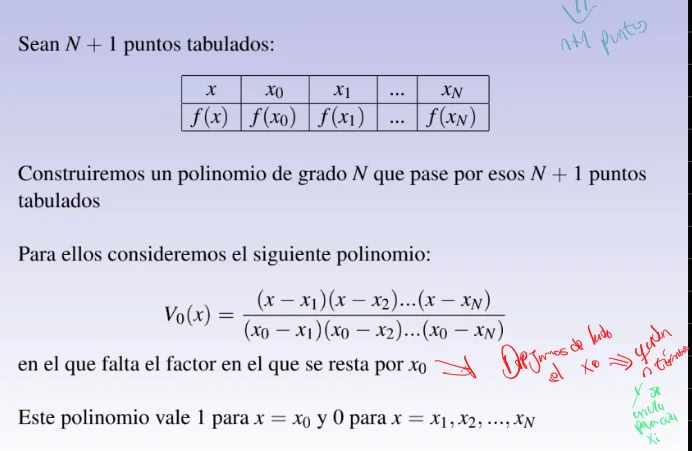
Y sumamos todos variando el que da 1.
Por lo que para cada punto de la tabla, valdrá el valor que corresponde, y en los intermedios tendremos la aproximación.
Polinomio de Newton
El método de los Polinomios de Newton requiere ciertos pasos previos a la construcción de los Polinomios, pero es reutilizable en distintos puntos.
REQUIERE LOS PUNTOS UNIFORMEMENTE ESPACIADOS
Lo primero es calcular una tabla de diferencias, que es el de abajo a la izquierda menos el de arriba de el: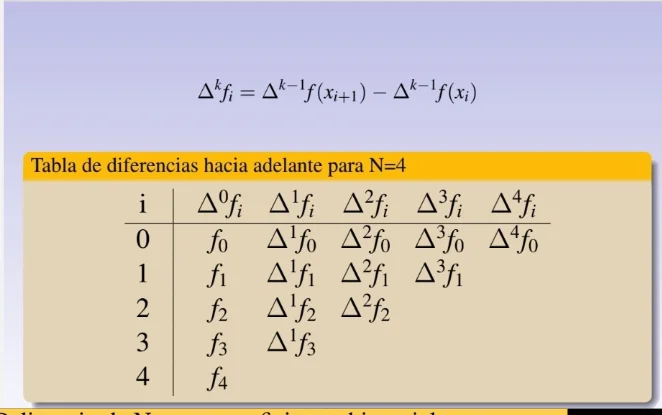
También debemos calcular una tabla de Coeficientes Binomiales.
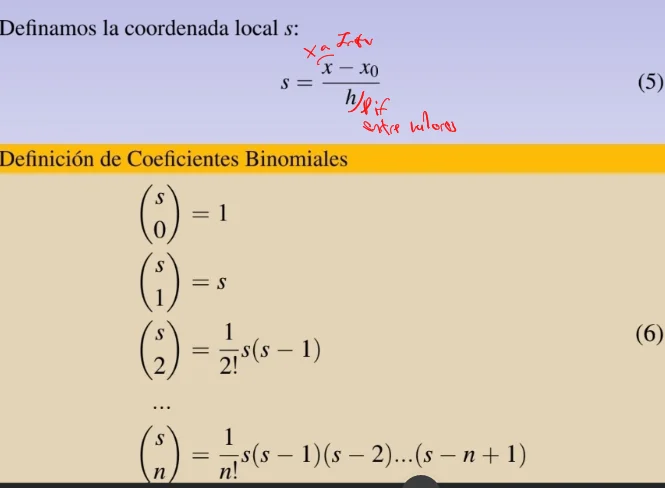
Que podemos calcular de forma recursiva:
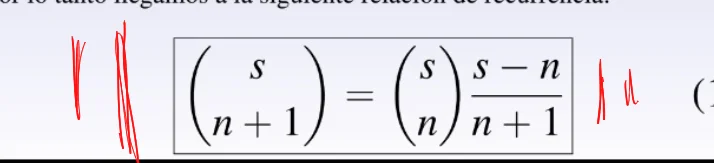
Entonces ahora si podemos construir el Polinomios de Newton:
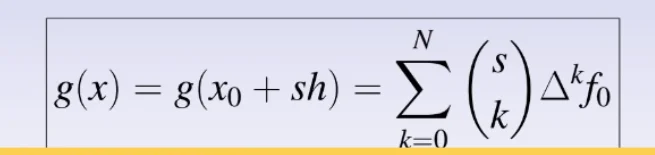
Mientras me mantenga dentro del mismo rango la tabla de diferencias es siempre la misma, por lo que solo hay que cambiar las s.
Nunca debemos extrapolar, ni usar grados demasiado altos, ya que sufren deformaciones. Y siempre sirve elegir puntos cercanos entre sí, con nuestro punto centrado.
Para estimar el error cometido usando Polinomios de Newton, podemos hacer un término extra:
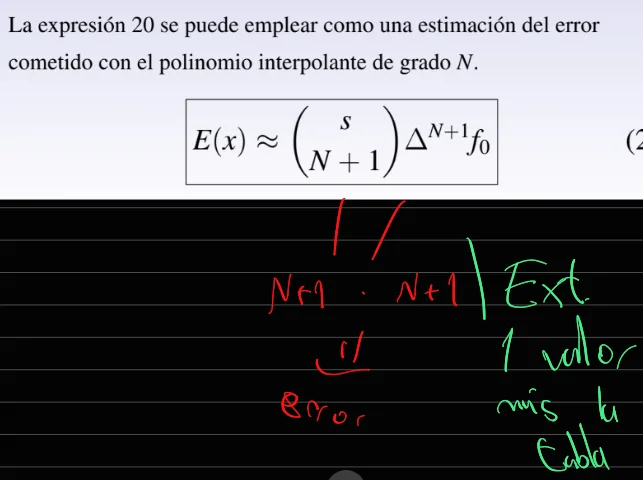
Si la última de las diferencias el error =0, ya que f es del grado que elegí.
Interpolación Bilineal
La Interpolación Bilineal se usa cuando tenemos R2 como Dominio, y se basa en crear rectas entre los cuatro puntos.
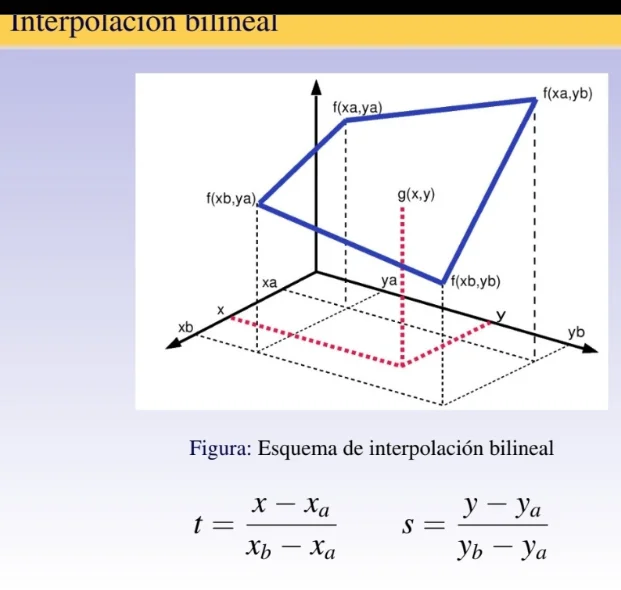
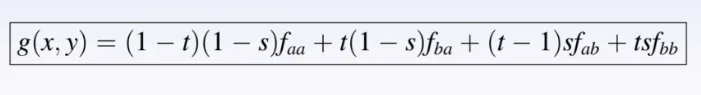
Integración Numérica:
Vamos a utilizar la Integración Numérica cuando queramos integrar funciones difíciles de hallar su Primitiva o de las cuales no conozcamos la Función si no simplemente una tabla de valores.
Lo que vamos a hacer va a ser Integrales de los polinomos interpolantes.
Trapecios
El método de Trapecios se basa em crear Polinomios de primer grado entre los puntos.
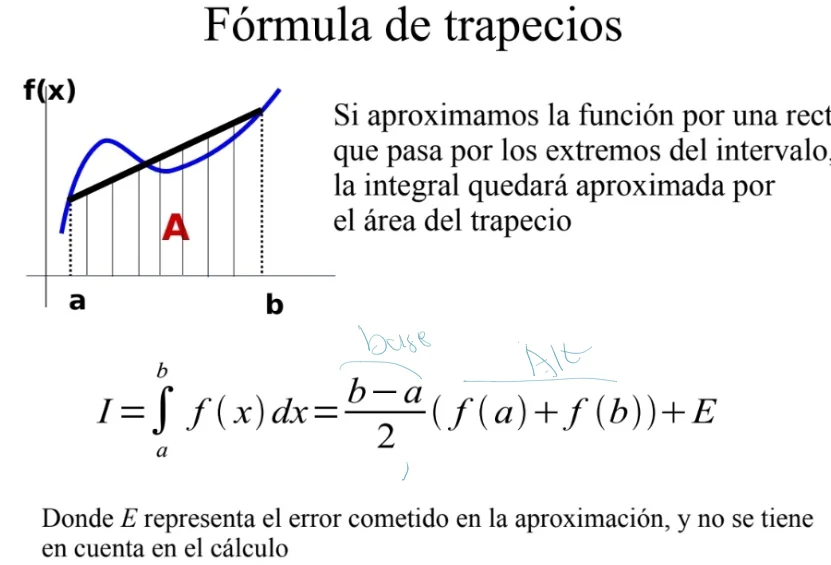
Trapecios Compuestos
Si queremos mejorar la aproximación podemos usar el método de Trapecios compuestos, que se basa en subdividir el Intervalo en N subintervalos uniformemente espaciados y aplicar Trapecios a cada uno.
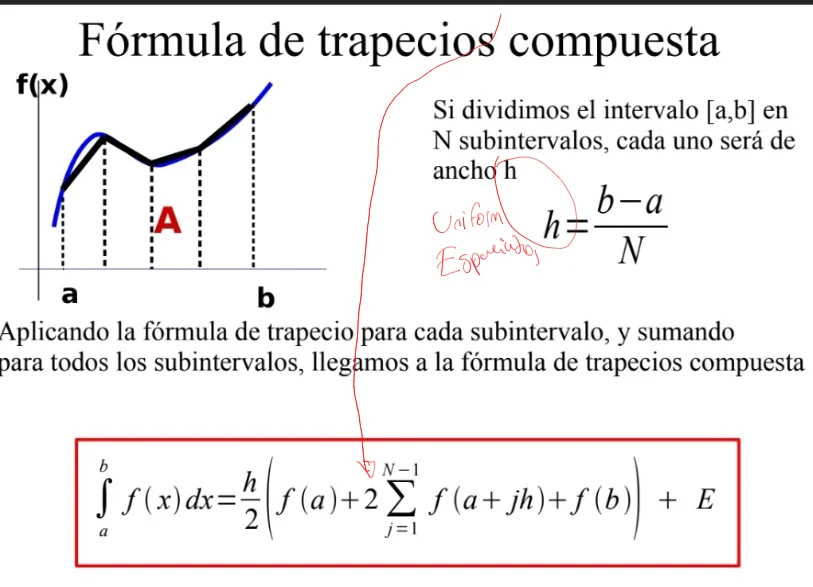
Podemos seguir disminuyendo el error a medida que agrandamos la N, pero si los datos son tabulados no podemos hacerlo fácilmente.
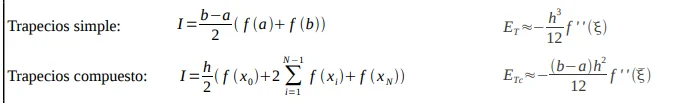
Romberg
La fórmula de Romberg es una corrección a Trapecios, que usa trapecios con un h de 2h para estimar el error, y luego sumarlo a lo que teníamos.
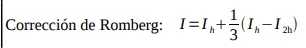
REQUIERE UN NÚMERO IMPAR DE PUNTOS
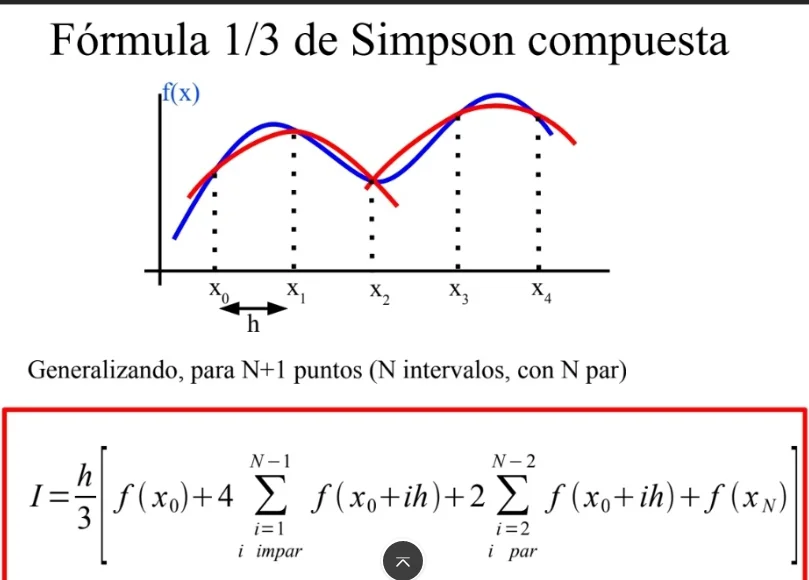
Simpson 1/3
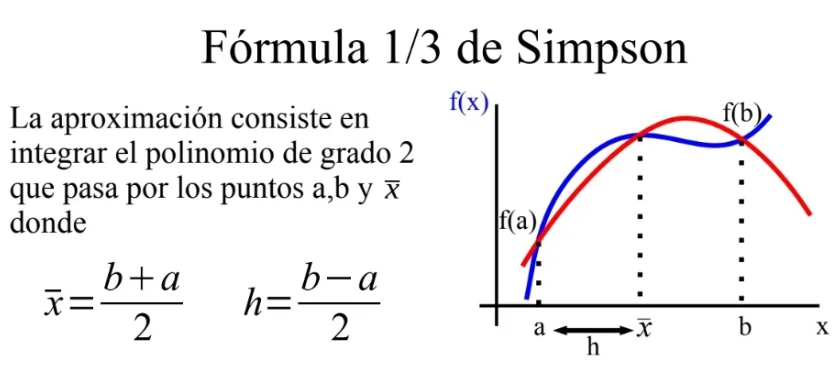
El método de Simpson 1/3 aproxima la función a un polinomio de grado 2, que pasa por a,b y (a+b)/2
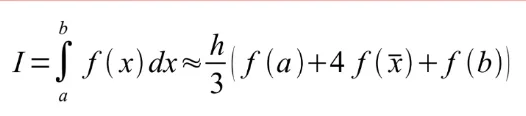
Simpson 1/3 Compuesta
Es lo mismo de subdividir a,b en N subintervalos. Queremos que N sea par por lo que necesitamos N+1 puntos impares.
Simpson 3/8
Es lo mismo pero con un polinomio grado 3, por lo que necesitamos emplear 4 puntos. Puede ser útil también cuando queramos hacer Simpson 1/3 compuesta y no tengamos puntos impares.
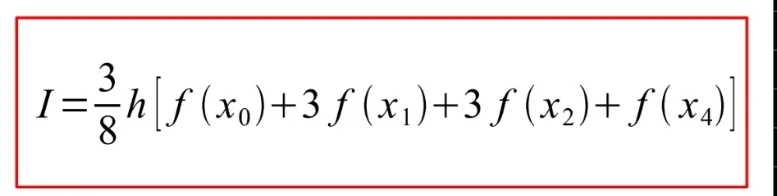
También hay fórmulas que utilizan polinomios de grado mayor, pero pueden llevar a errores.
Diferenciación Numérica
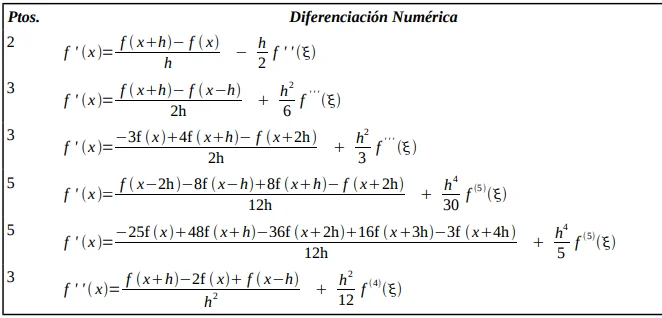
Para el cálculo aproximado de una derivada vamos a usar valores en un entorno del punto que queremos calcular, ya sean tabulados o calculados.
Nos basaremos en Polinomios de Taylor.
Con ellas vamos a generar varias fórmulas usando diferente número de puntos, y algunas centrales, o hacia delante y atrás.
Pero hay que tener en cuenta que cuando hagamos
HACIA ATRÁS NUESTRO H SERÁ NEGATIVO.
En general los centrales son preferidos, pero podemos hacernos una idea de la magnitud del error de cada una comparando la proporcionalidad respecto a h.
Errores
Al realizar estas aproximaciones, y cálculos computacionales, siempre vamos a estar introduciendo errores.
Error de truncación
El Error de Truncación es el que surge de usar un método numérico, pero por el simple hecho de usar el método, se da por la aproximación introducida por este. Surgiría aunque usáramos aritmética exacta.
Se evidencia comparando los Polinomios de Taylor, ya que la aproximación y la original comenzarán a partir de un término, que es donde truncamos al momento de aproximar, por eso se llama Error de Truncación.
Errores de Redondeo
Los Errores de Redondeo son los que surgen por no poder usar aritmética exacta debido a la capacidad finita de representación numérica de las computadoras.
Que utilizan la representación en Punto Flotante
Punto Flotante
Para representar un número en Punto Flotante es necesario almacenar su signo, la Mantisa, una Base y su Exponente.
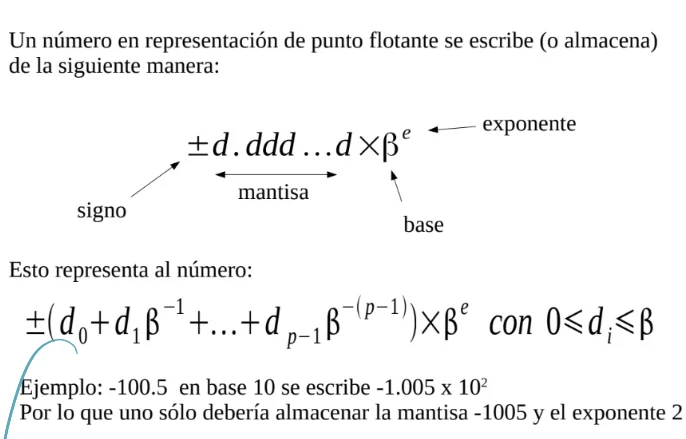
El punto siempre va luego del primer número de la Mantisa
La Base es la cantidad de dígitos utilizados para representar un número, por ejemplo en binario son solo 2, 0 y 1.
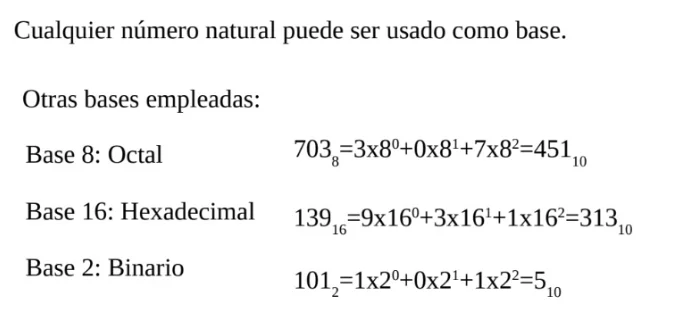
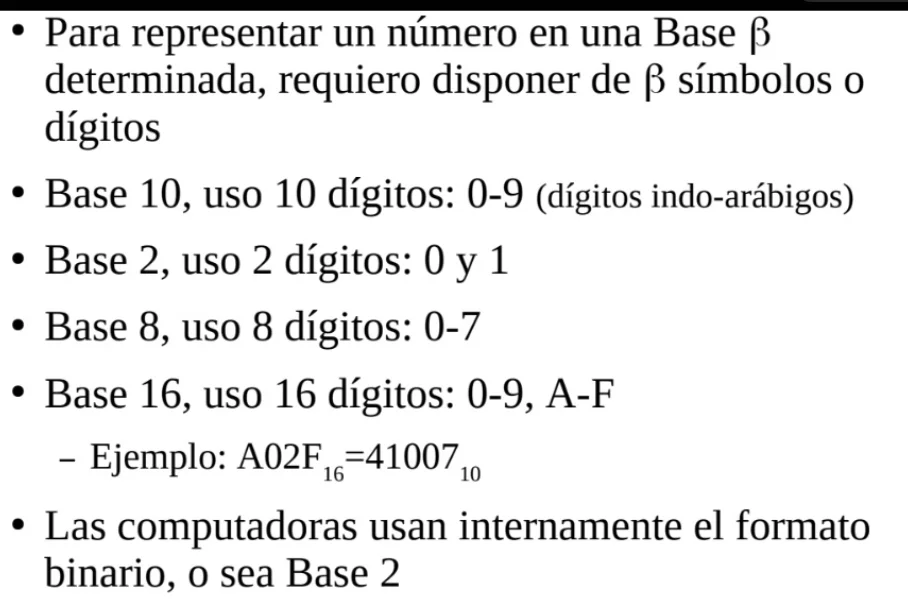
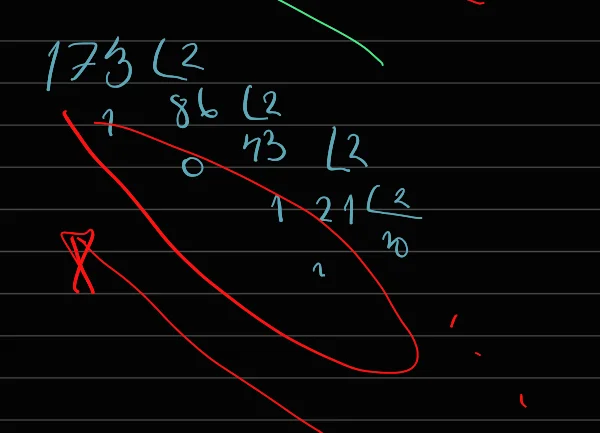
Para pasar un número a otra base hay que ir dividiendo en escalera:
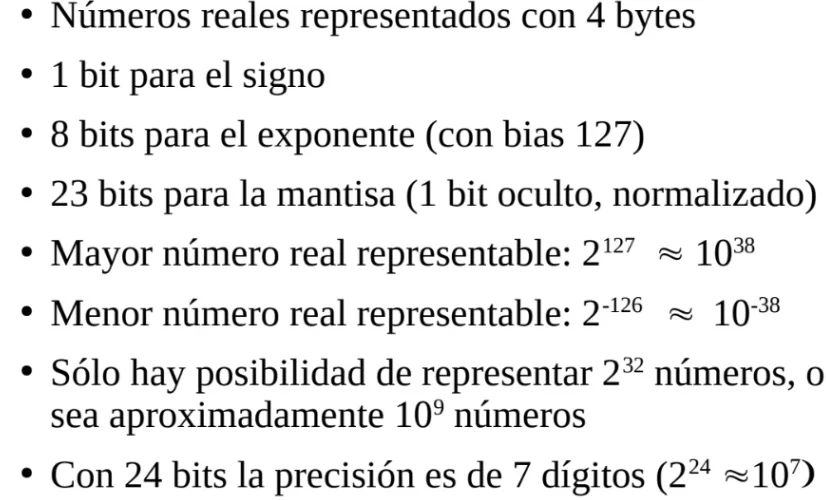
Lo malo de usar representación en Punto Flotante, es que tiene pocos números, e incluso regiones de Underflow, en las cuales cualquier número se redondea como 0, o las de Overflow que se redondea a inf.
Además los elementos no están uniformemente espaciados, hay zonas con mayor densidad, y otras que menos, por lo que en esas zonas el error de redondeo será mayor.
Cuanto más bits utilizo para representar el número más números puedo representar, pero nunca voy a ser 100% exacto.
Los errores surgen ya que al operar, algunos números de la Mantisa van a sobrar, y al despreciarlos se cometen los errores.
Incluso puede ocurrir la Cancelación Catastrófica, al restar dos números muy similares, o al dividir entre algo muy pequeño.
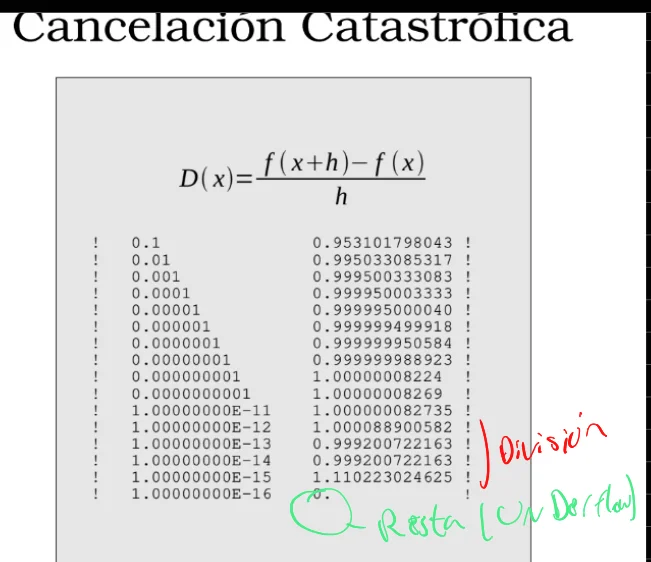
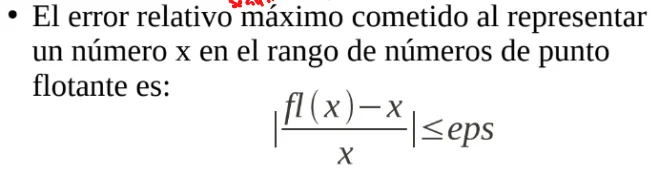
Hay un parámetro que nos mide la exactitud alcanzable, la Exactitud de máquina, que es el número más pequeño que al sumarlo a 1 nos resulta en un número mayor a 1.
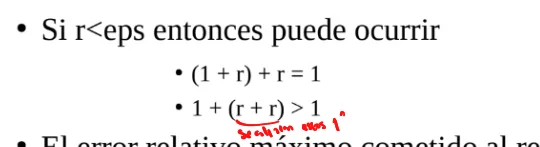
Podemos definir el Error hacia adelante o atrás,
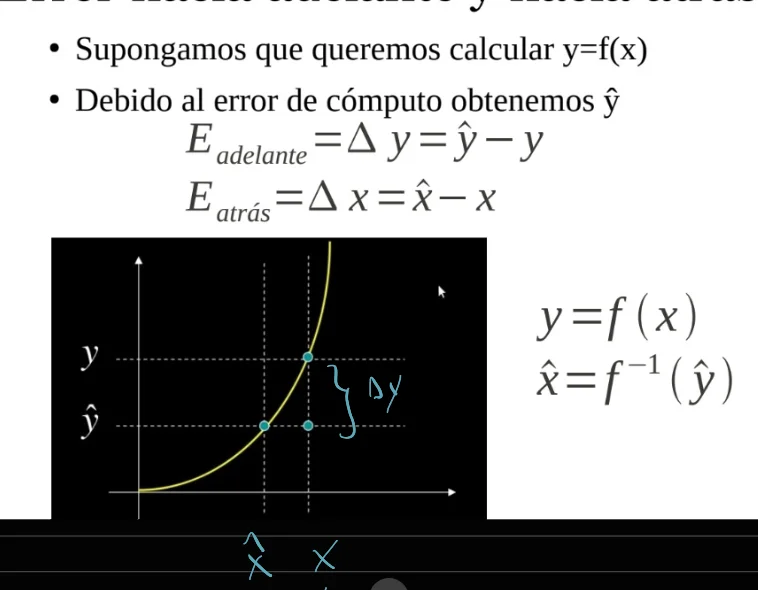
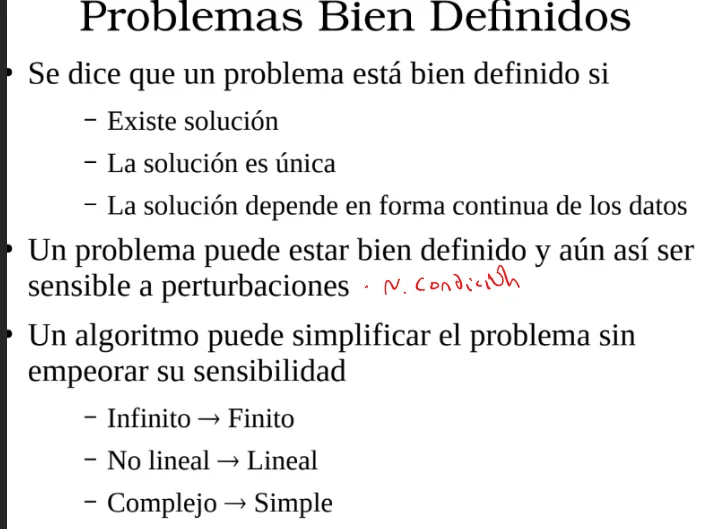
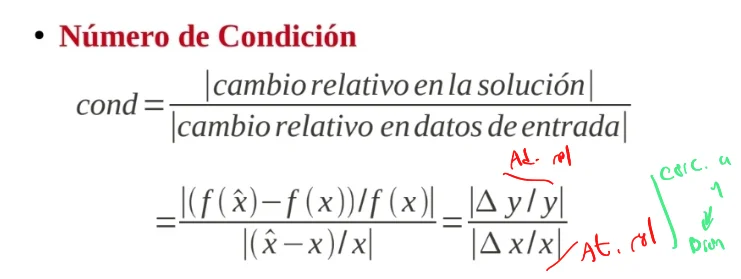
Y gracias a ellos vamos a poder definir si un problema está Bien Condicionado, cuando pequeño cambio en entrada produce pequeño cambio en salida.
Si comparamos los Errores hacia adelante y atrás y es bastante mayor a 1, entonces está mal condicionado.
Esa comparación se llama Número de Condición:
Lo podemos estimar como:
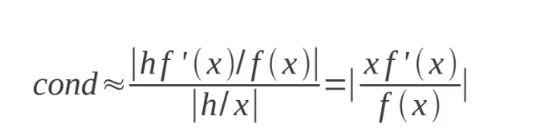
Estabilidad
Otro factor a tener en cuenta es la estabilidad del Algoritmo, es estable si un un pequeño cambio produce pequeñas alteraciones. Es el análogo al condicionamiento, pero no por el redondeo.
La Exactitud depende de la estabilidad del algoritmo y la condición.
Para ser exactos ambos factores deben estar bien.