Matemática 06 2
Sistemas de ecuaciones lineales
Métodos Directos:
Vamos a implementar métodos numéricos también a la resolución de Sistemas de Ecuaciones Lineales
Hay que recordar que en un sistema de ecuaciones podemos realizar transformaciones a la Matriz que no afecten a la solución:
- Intercambiar Filas
- Multiplicar una fila por un Escalar
- Hacer una Combinación Lineal de una fila con otra.
Eliminación de Gauss
El primer método que vamos a ver es el de la Eliminación de Gauss.
Que consiste en aplicar la escalerización.
y luego sustituir hacia atrás.
Primero va la Eliminación:
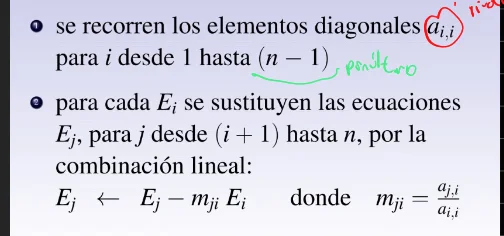
Donde resulta una Matriz Triangular, y luego podemos ir despejando desde la penúltima hacia arriba, sustituyendo con cada resultado.
Escalerización de Gauss Jordan
El Método de escalerización de Gauss Jordan es similar al de gauss, solo que ahora vamos a dejar únicamente los elementos de la diagonal principal, que luego los dividimos para formar la identidad, y obtenemos las soluciones en la matriz ampliada:
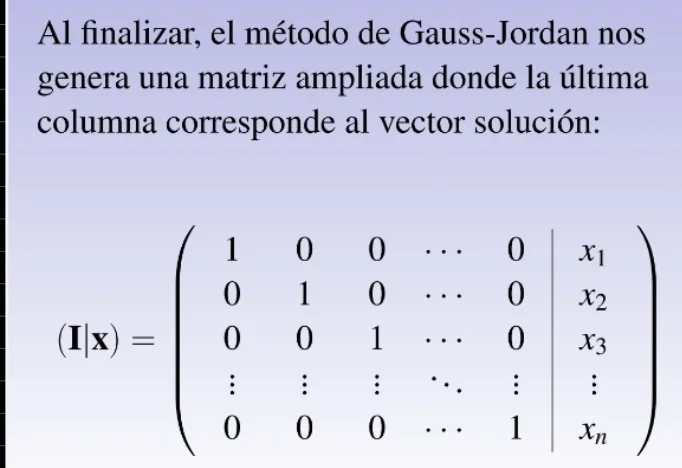
Errores
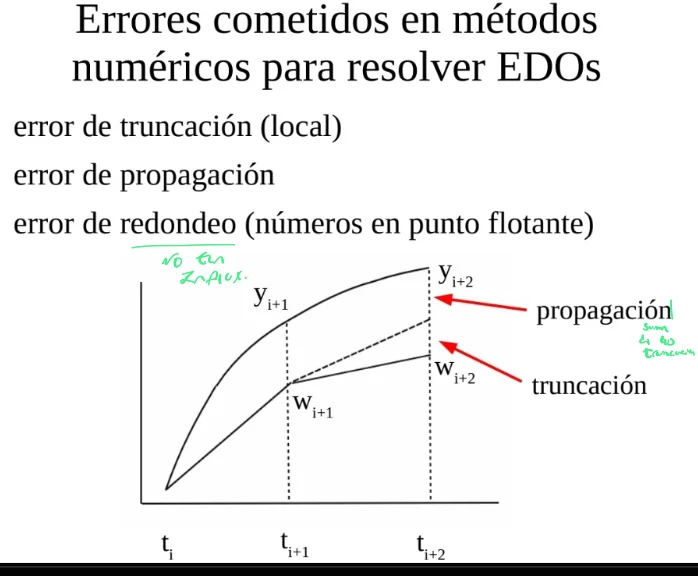
El problema de ambos métodos es que consisten en varias restas y divisiones, que pueden llevar a acumular errores de redondeo. Ya que son métodos inestables.
Por lo que vamos a usar 3 técnicas para intentar minimizarlos:
En el Escalado, se multiplican las filas para buscar que todas tengan elementos de la misma magnitud.
En el Pivoteo se busca que los elementos de la Matriz con mayor valor absoluto queden en la diagonal principal, para nunca dividir por un número muy pequeño.
Pero al cambiar las columnas estamos alterando el orden del vector solución, por lo que debemos registrarlos
- Anotándolos y efectuándolos al vector solución en orden inverso
- Usar la matriz identidad, hacerle los mismos cambios de columnas, y luego multiplicarla por el vector solución.
Métodos Iterativos
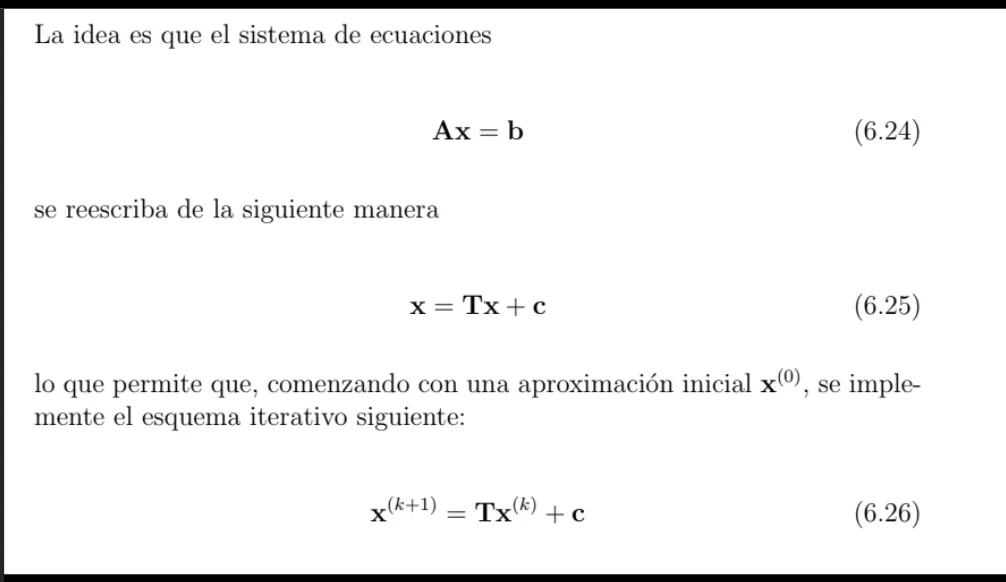
En los métodos iterativos se comienza con un vector solución aproximado, que se va mejorando paso a paso, generando nuevos vectores.
No siempre convergen, pero no tienen Errores de Redondeo.
El Método de Jacobi:
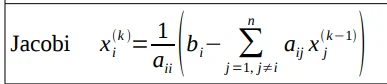
Y el método de Gauss Seidel que es como jacobi, pero usando las predicciones anteriores:
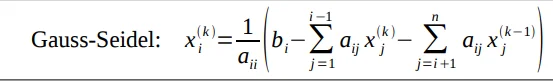
que en caso de convergencia, suele ser más rápido.
También Existe un método que surge de la combinación de los 2 anteriores, con un término de "peso" que se ajusta para favorecer la convergencia.
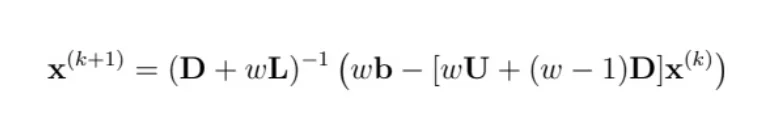
pero no lo usamos.
Mínimos Cuadrados
Podemos aplicarlo tanto en modelos lineales (O linealizables) como en no lineales, pero como llevaría a sistemas no lineales, nosotros lo aplicaremos solo en sistemas lineales:
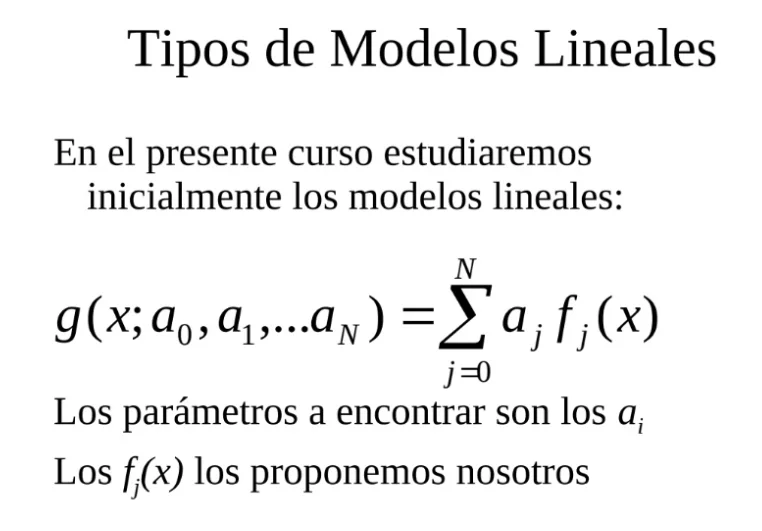
Nosotros vamos a buscar los mejores parámetros, y no hay un criterio único para elegir los mejores, hay varios modelos con justificación estadística.
Además el resultado depende de los datos empleados.
Nosotros vamos a definir el mejor ajuste como la curva más cercana a todos los datos.
La Distancia entre la línea y el dato al cuadrado la llamaremos R.
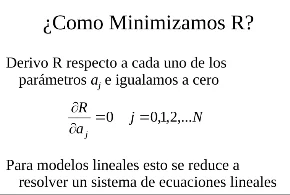
Generalmente va a ser un Sistemas de Ecuaciones Lineales Sobredeterminado.
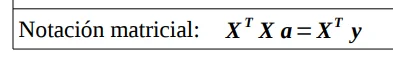
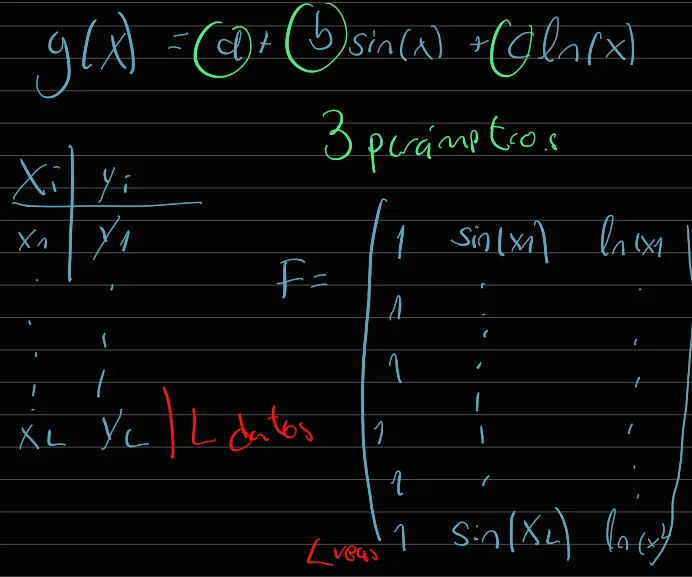
Para resolverlo conviene usar la notación Matricial, aunque no es estrictamente necesario.
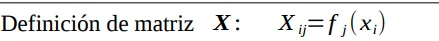
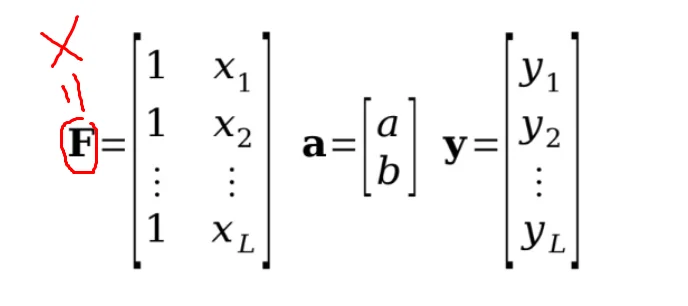
Ecuaciones Diferenciales
También podemos usar métodos numéricos para resolver Ecuaciones Diferenciales, en especial las que dependen de una sola Variable independiente.
Las que llamaremos Ecuación Diferencial Ordinaria.
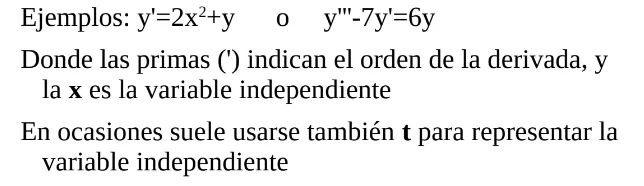
Como siempre que se trabaje con Ecuaciones Diferenciales, para que la solución sea única, es necesario imponer condiciones iniciales.
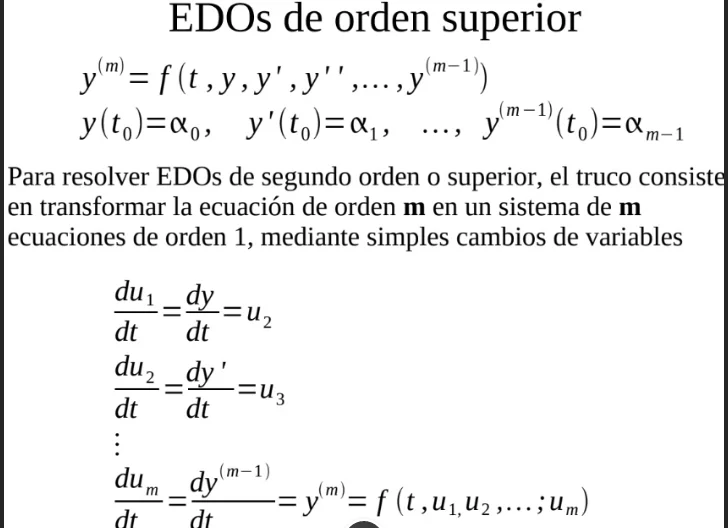
Todos los métodos que vamos a ver se orientan a resolver sistemas de primer orden, ya que podremos transformar todos a estos con simples Cambio de Variable.
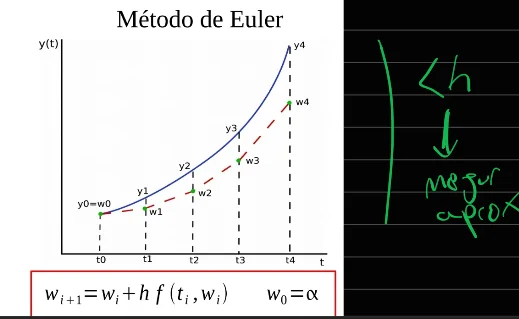
Método de Euler
El Método de Euler rara vez se usa en la práctica, pero es muy didáctico.
Se basa en desarrollar y(t), y truncarla en primer orden. Quedando entonces w como aproximación:
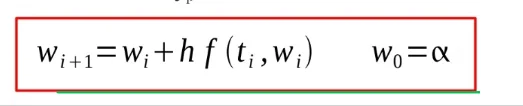
A menor h mejor aproximación.
Además el error es acumulativo en cada paso.
Método de Runge Kutta
El Método Runge-Kutta se basa en plantear la integral, y luego aproximarla, truncando en el orden deseado.
Siempre queda el término que queremos hallar en la ecuación, por lo que debemos aplicar el Método de Euler, que luego mejoramos con el Método Runge-Kutta.
Para métodos de mayor orden queda un parámetro que hay que despejar para hacer coincidir el Polinomios de Taylor hasta el orden deseado.
El método más utilizado en la práctica es el de cuarto orden.
Si las ecuaciones dependieran de m{as de una variable, el método sería el mismo, sumándole k,l etc. a cada variable
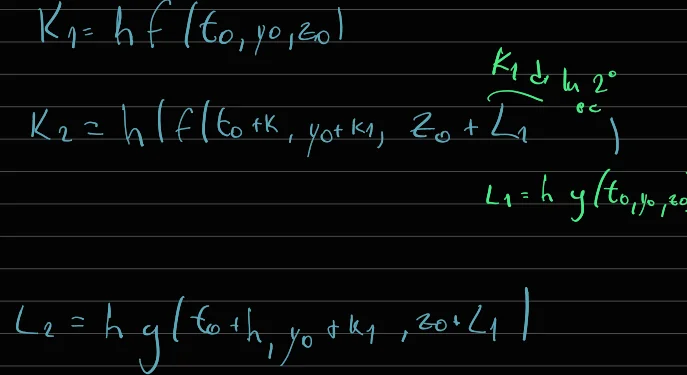
Si el sistema fuera de orden superior, debemos transformarlo a uno de primer orden:
Métodos multipaso
En los Método Multipaso se requieren 2 o más valores anteriores para calcular el actual.
En Método Runge-Kutta aproximábamos la Integrales acá vamos a hacer un Interpolación Polinómica.
Hay métodos Explícitos, que no requieren el propio valor a calcular, y los implícitos que si requieren una aproximación al valor a calcular.
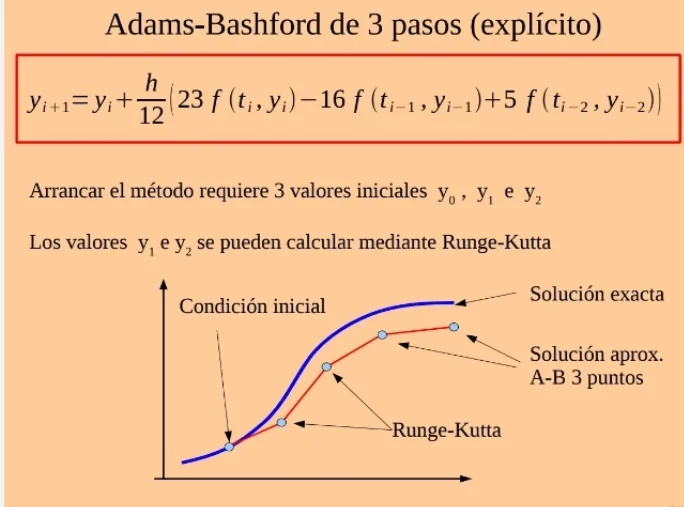
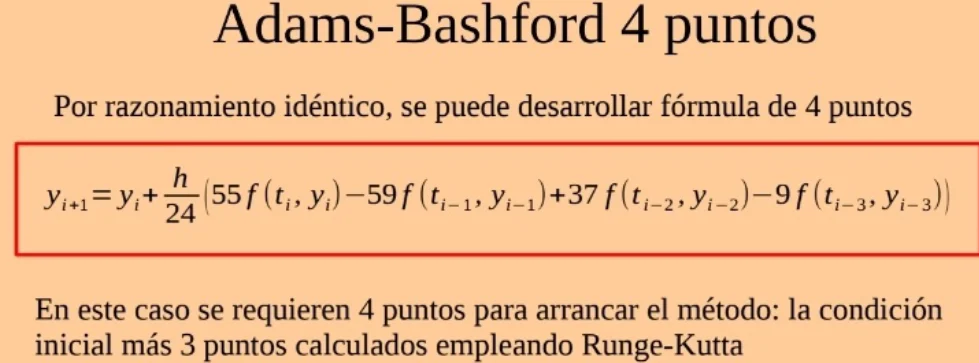
Lo malo de los métodos explícitos es que usamos Interpolación Polinómica para Extrapolar.
eL "Inconveniente" de los implícitos es que requerimos el propio valor a calcular.
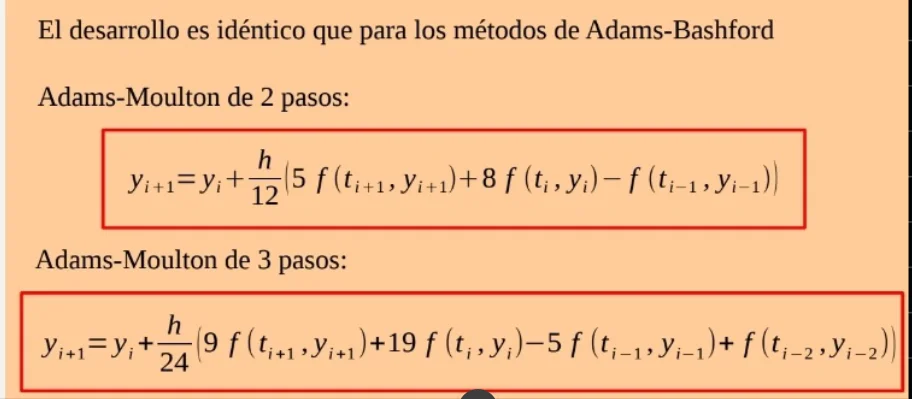
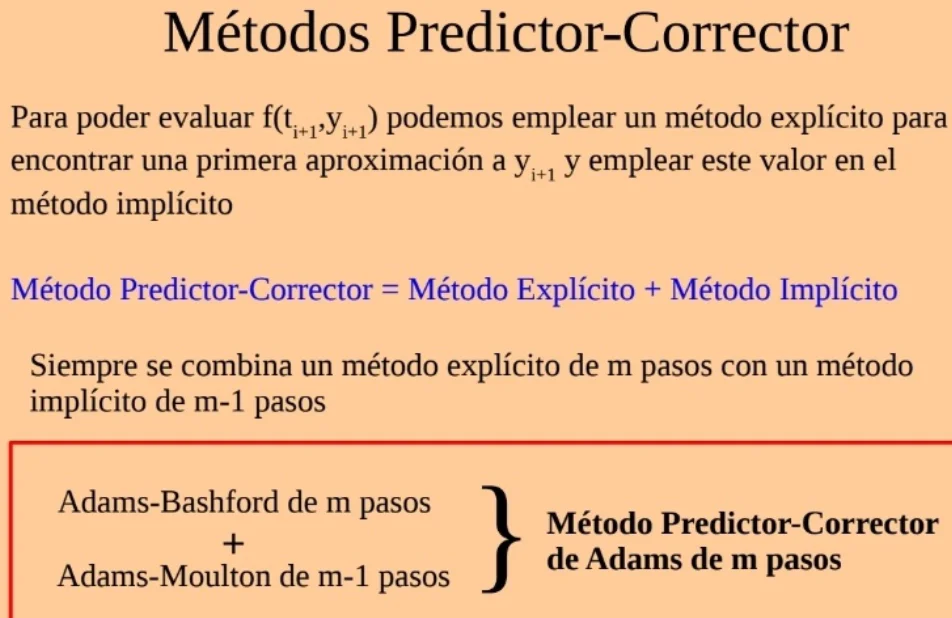
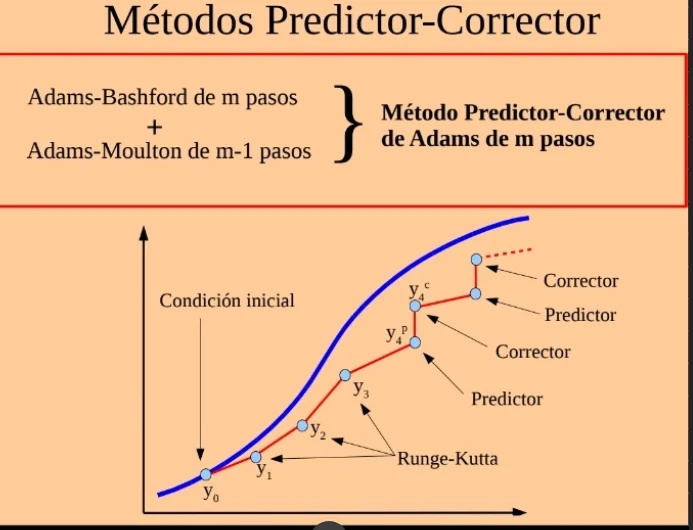
Pero podemos combinar un explícito con un implícito, quedando un Método Predictor-Corrector