Matemática 03
SISTEMAS DE ECUACIONES LINEALES
Definición de Sistemas de Ecuaciones Lineales 1
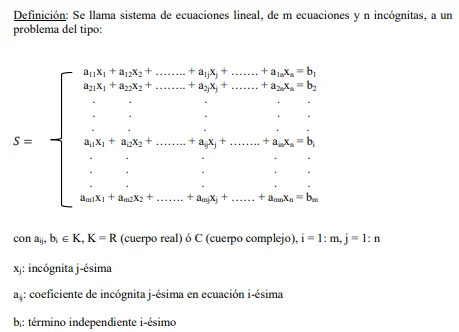
Las operaciones que lo componen son lineales, suma de Inc y producto de escalar por Inc.
Definición de Solución de Sistemas de Ecuaciones Lineales 1: 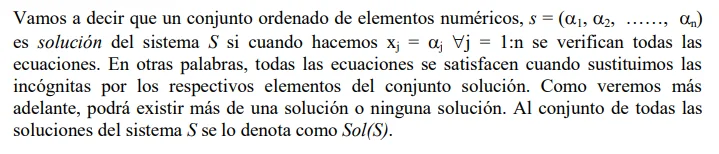
Sistemas Equivalentes: Dos S.E.L son equivalentes si admiten el mismo conjunto solución.
***Clasificación de S.E.L
Los clasificamos según el cardinal del conjunto solución, en
S.C.D, S.C.I y S.I
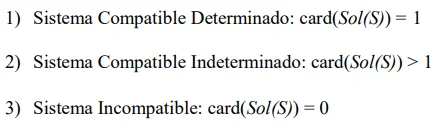
(En realidad si card(Sol(S)) > 1 entonces existen infinitas soluciones y, estrictamente, el cardinal del conjunto solución no está definido.)
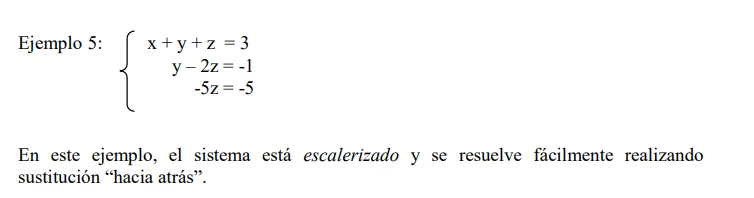
***Sistema escalerizado.
Decimos que un sistema está escalerizado si tiene la siguiente forma:
***Transformaciones Elementales:
Llamamos Transformaciones Elementales a cualquiera de las siguientes operaciones efectuadas sobre un S.E.L
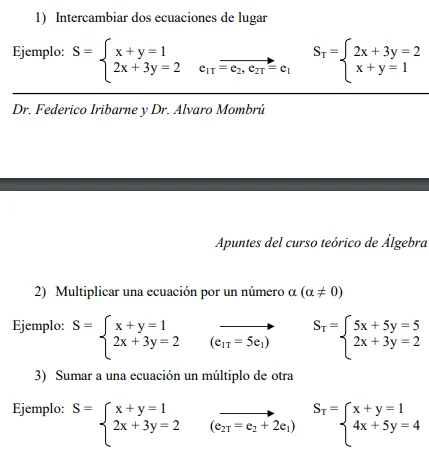
Siempre que solamente se le apliquen T.E a un sistema de ecuaciones, va a resultar en un sistema Equivalente.
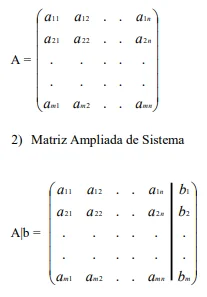
Para resolver un S.E.L no importa demasiado cuáles sean las Incógnitas, si no qué lo relevante son los Coeficientes. Por lo que podemos representar a los sistemas como matrices.
***Matrices
Llamamos Matriz a :
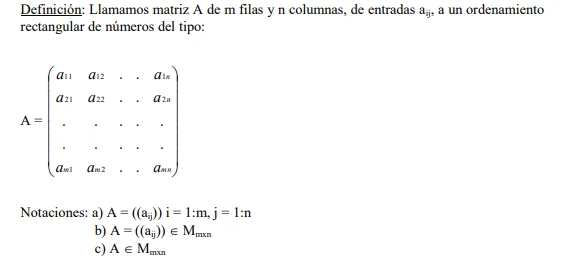
m son las filas, n las columnas.
Se pueden representar dos formas de matrices sistema:
***Método de ESCALERIZACIÓN de Gauss Jordan.
1 er Paso: Utilizando la primera entrada de la primera fila como pivot, anulamos las primeras entradas de las filas restantes:
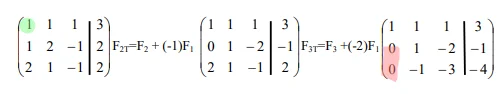
2 do Paso: Utilizando la segunda entrada de la segunda fila como pivot, anulamos la entrada correspondiente de la tercera fila:
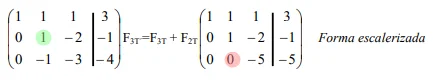
Con esto podemos realizar sustitución para hallar las soluciones del sistema
Teniendo la matriz escalerizada podemos definir su número de escalones
(Que más adelante veremos que coincide con el número de filas L.I de la matriz.)
Una matriz escalerizada reducida es aquella en la cuál se continuó escalerizando hasta obtener la solución trivial.
(Toda forma escalerizada de una matriz presenta la misma cantidad de escalones.)
Matriz Identidad:
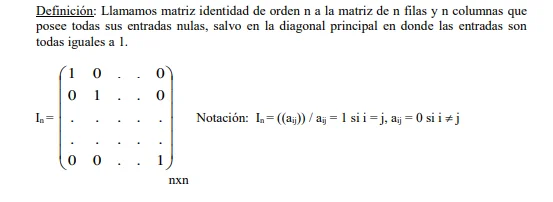
Si la matriz es invertible su forma escalerizada reducida va a coincidir con la identidad.
Es el neutro del producto de matrices.
***TEOREMA DE ROUCHÉ -FROBENIUS
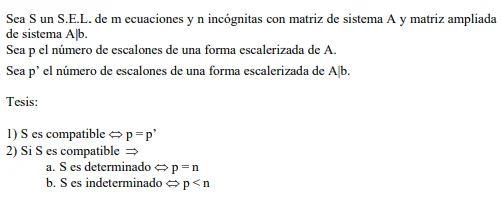
Si el numero de escalones de la escalerizada es igual al de la escalerizada de la ampliada entonces es compatible.
Y si es compatible y el número de escalones es igual al de columnas, es determinado, pero si es menor es indeterminado.
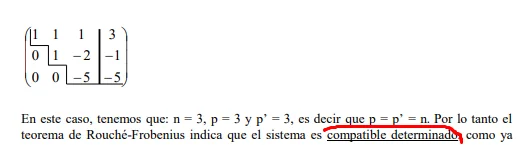
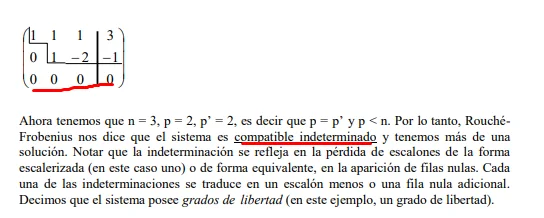
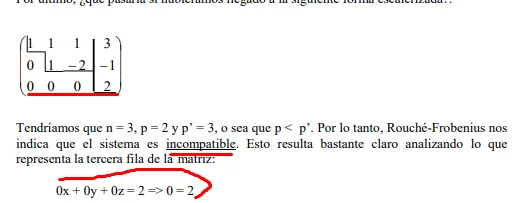
El número de filas totalmente nulas = cantidad de indeterminaciones = Grados de libertad.
Sistema Homogéneo
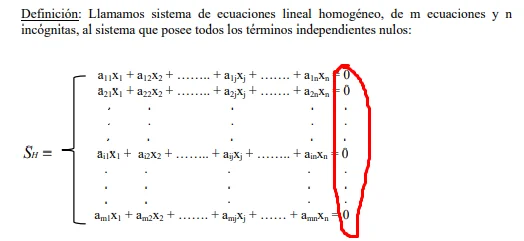
Como todos sus bij son 0, siempre son compatibles, porque siempre va a ser posible que todos los coeficientes sean 0. En ellos solo hay que determinar si esa es la Única solución o hay infinitas.
***Algebra matricial.
Sobre ellas podemos definir sus propias operaciones.
Diagonal principal solo para las cuadradas.
Matriz Transpuesta
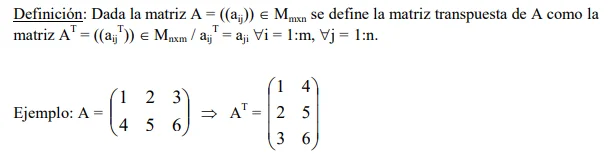
Se obtiene intercambiando filas por columnas.
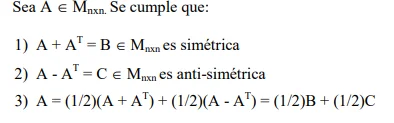
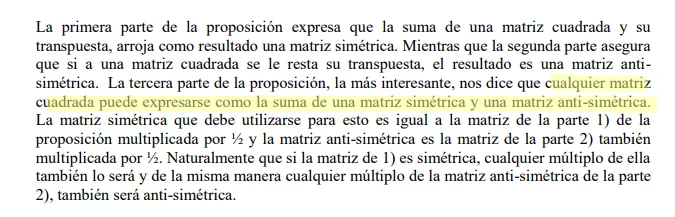
Matriz simétrica: 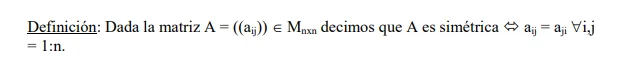
Las matrices que son iguales a su transpuesta.
(Siempre son cuadradas).
Matriz Antisimétrica
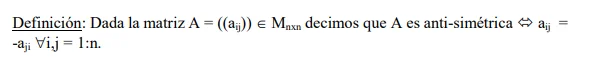
La transpuesta tiene el valor opuesto en cada posición.
Requiere que su diagonal principal sea 0
***Operaciones con matrices
SUMA DE MATRICES:
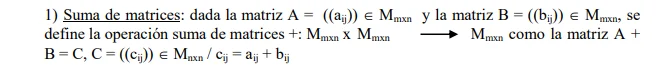
Los elementos de la matriz C se obtienen sumando los correspondientes elementos de las matrices A y B.
PRODUCTO DE ESCALAR POR MATRIZ:
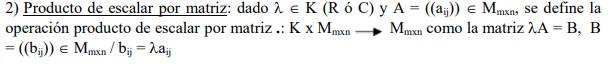
Los elementos de B se obtienen multiplicando todos los de A por el escalar.
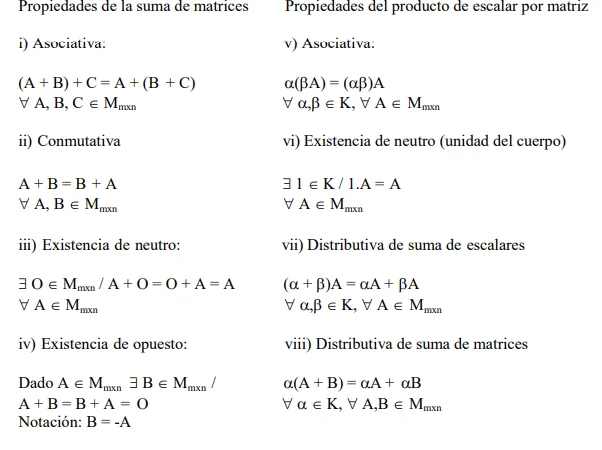
PROPIEDADES:
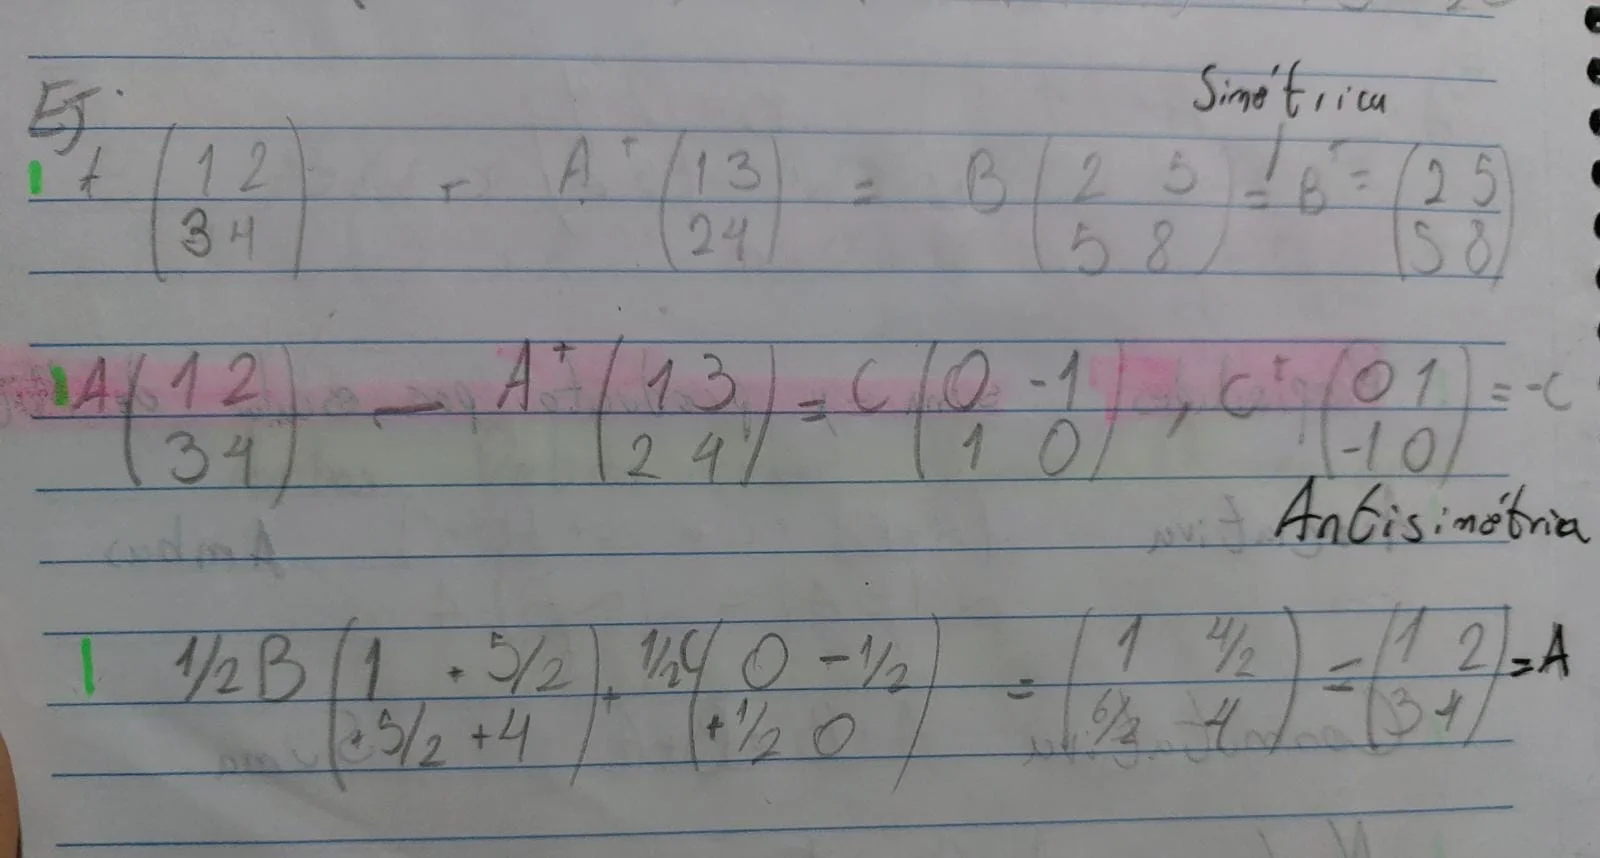
PRODUCTO DE MATRICES:
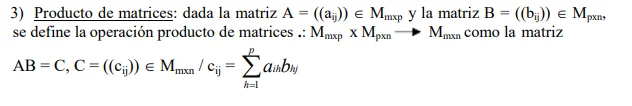
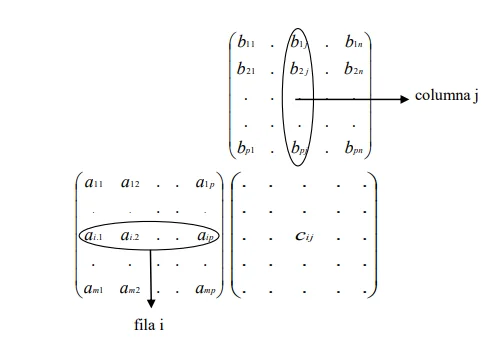
se deben utilizar los elementos de la fila i de la primera matriz y los elementos de la columna j de la segunda matriz a multiplicar. Lo que se hace es obtener los productos de los respectivos elementos de fila y columna seleccionadas y luego sumar estos productos para obtener el elemento correspondiente en la matriz resultado.
n de A debe ser igual a m de B(son conformables)
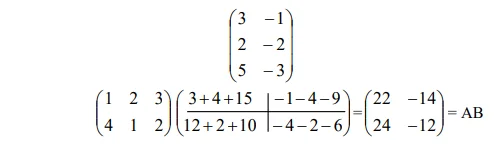
NO ES CONMUTATIVA
PROPIEDADES:
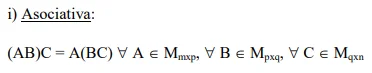
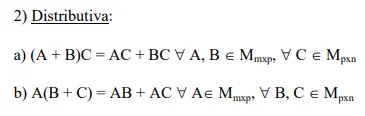
***Ecuaciones matriciales
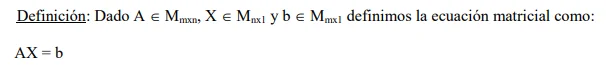
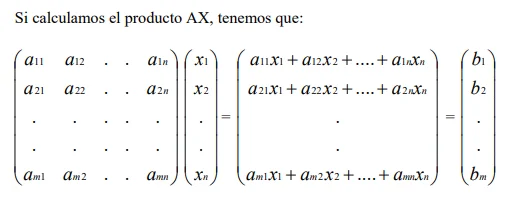
La ecuación matricial es equivalente a un S.E.L
MATRIZ INVERSA
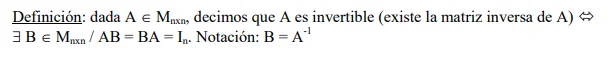
Solo las matrices cuadradas tienen inversa
Además existe una única matriz inversa.
PROPIEDADES
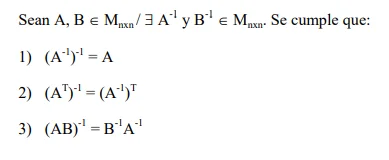
Si una matriz es invertible su transpuesta también lo será.
Notar que en el producto lo cambia de orden
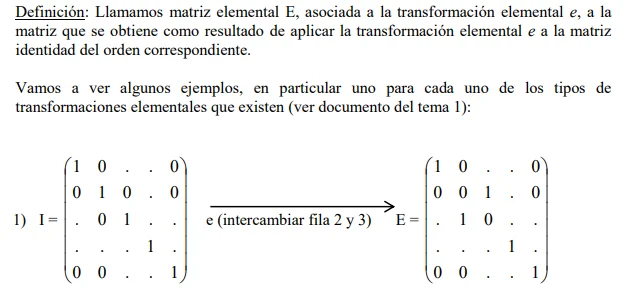
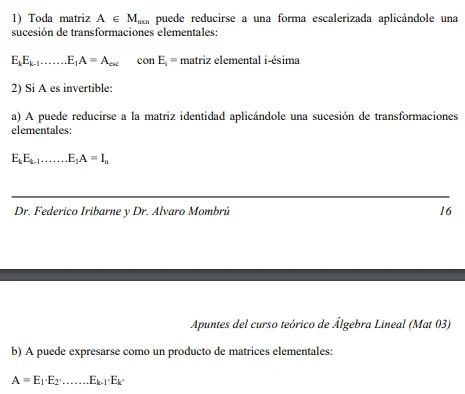
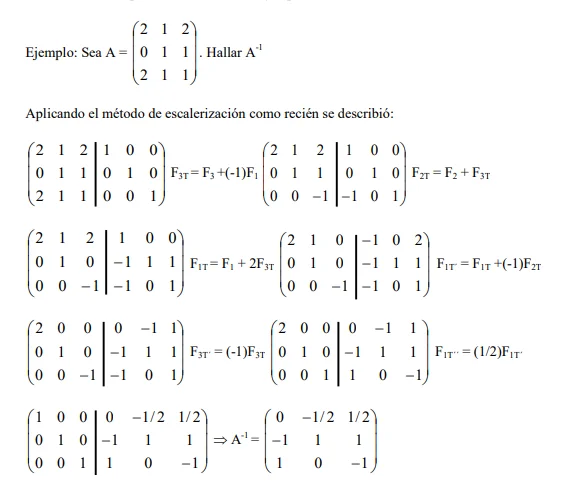
Entonces para calcular la inversa reduciremos una matriz invertible hasta su identidad, obteniendo así la inversa.
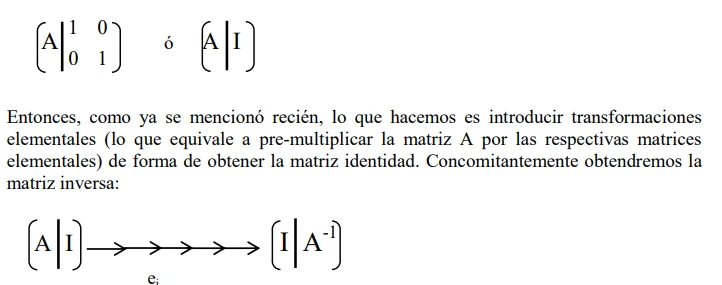
En definitiva lo que se hace es escalerizar hasta su forma reducida.
Traza
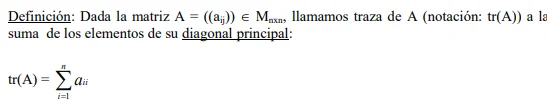
Como depende de la diagonal principal solo se puede obtener la traza para matrices cuadradas.
Rango 1
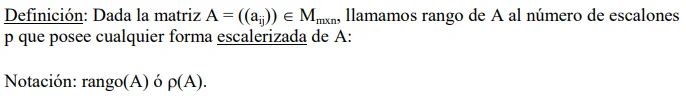
(También se pude definir como el número de filas Linealmente Independientes de la matriz.)
Por lo tanto el rango máximo es igual al mínimo entre filas y columnas.
Determinante
Es un escalar único asociado a una matriz.
Solo para las matrices cuadradas
Puede ser visto como una Función que conecta las matrices cuadradas con escalares.
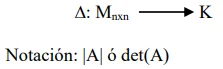
Una matriz es invertible si y solo si su determinante es distinto de 0
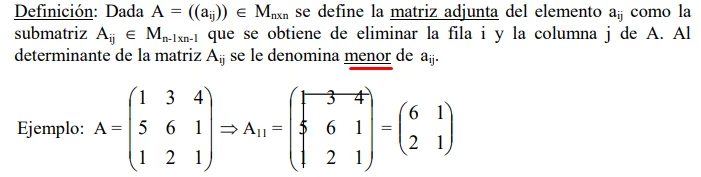
El determinante de una matriz 1x1 es la propia matriz.
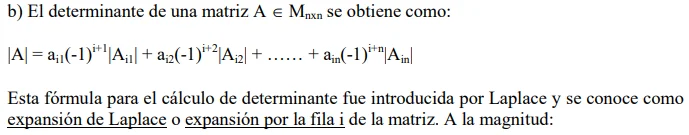
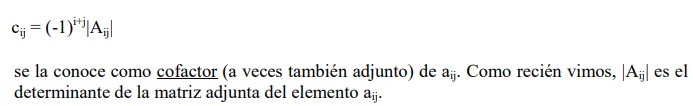
Entonces el determinante de una matriz puede calcularse como :
La suma de las multiplicaciones de los elementos de una fila o columna por su cofactor.
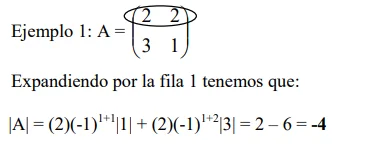
Para las matrices de 2x2 existe la Regla de la Mariposa:
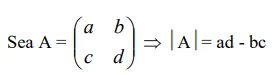
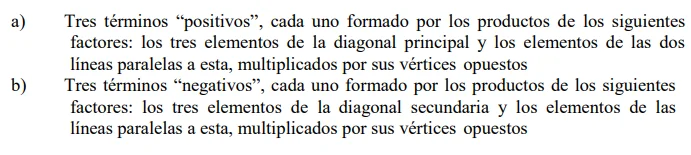
Para las de 3x3 existe la Regla de Sarrus
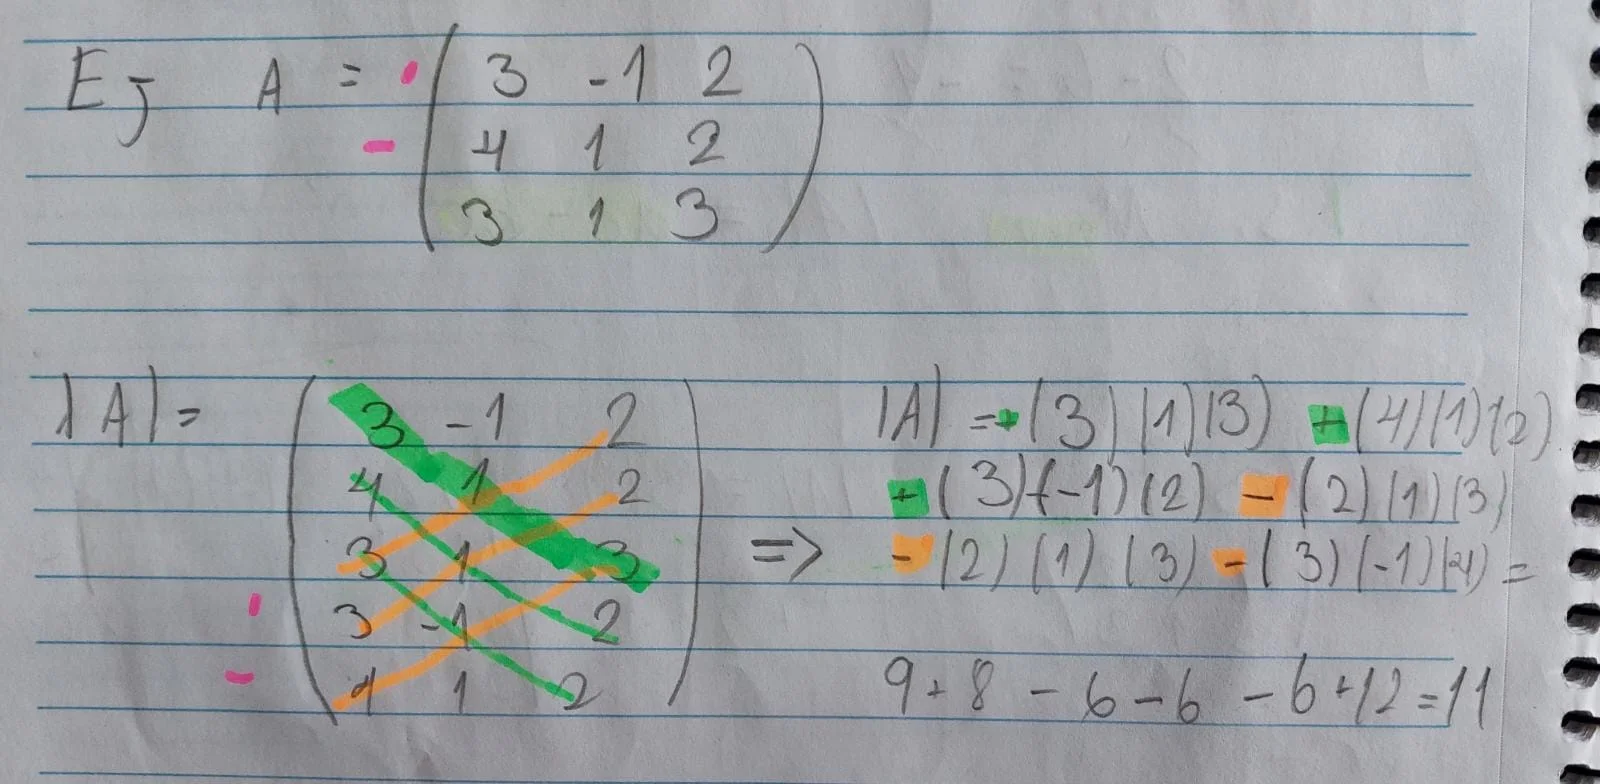
PROPIEDADES:
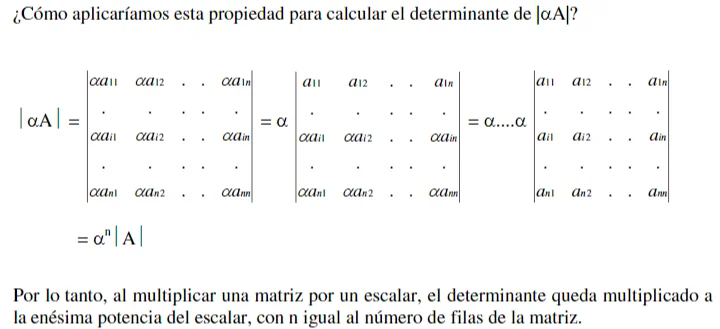
1- Linealidad con respecto a una fila:
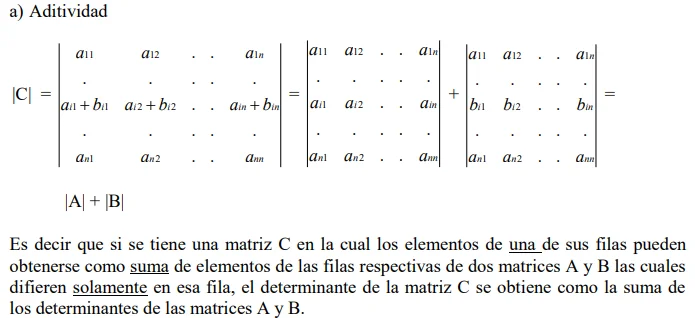
Determinantes no son asociativos
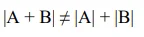
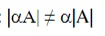
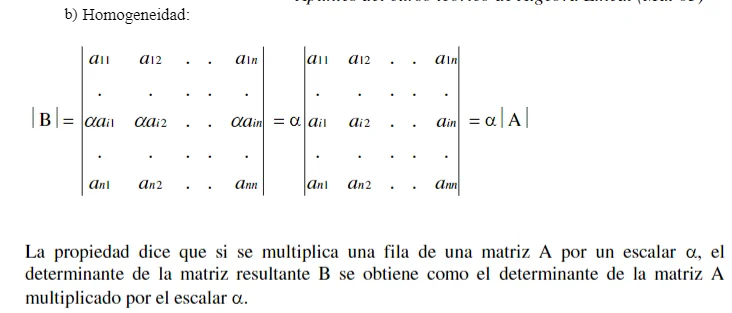
Pero como no es asociativo, cómo se calcula el determinante de escara por A?
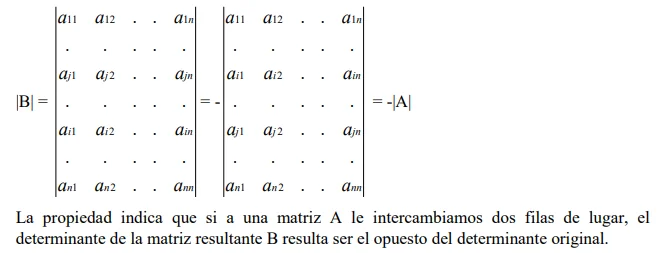
2- Intercambio de filas
3-Determinantes nulos:
a) Si una matriz A tiene una fila nula
b) Si una matriz A tiene dos filas iguales
c) Si una matriz A tiene una fila múltiplo de otra
En definitiva una matriz tiene determinante 0 si alguna fila es combinación lineal de las demás.
4- Combinación lineal de filas.
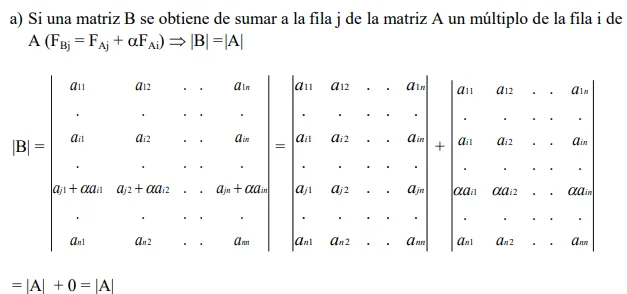
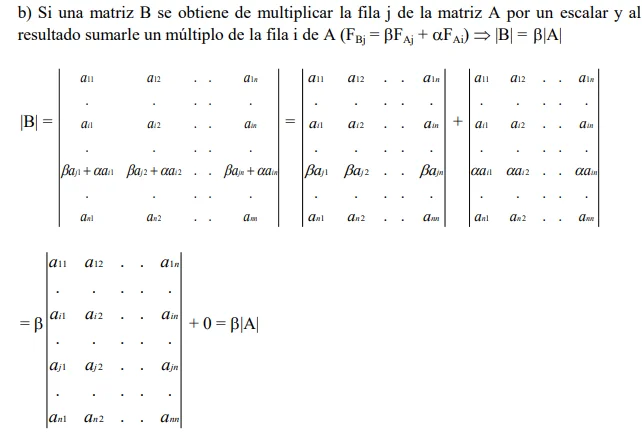
por propiedad 4a), al simplificar un sistema DEBEMOS MULTIPLICAR SOLO EL QUE SUMAMOS, o cambiará el resultado.

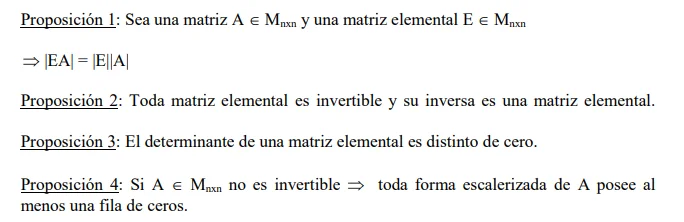
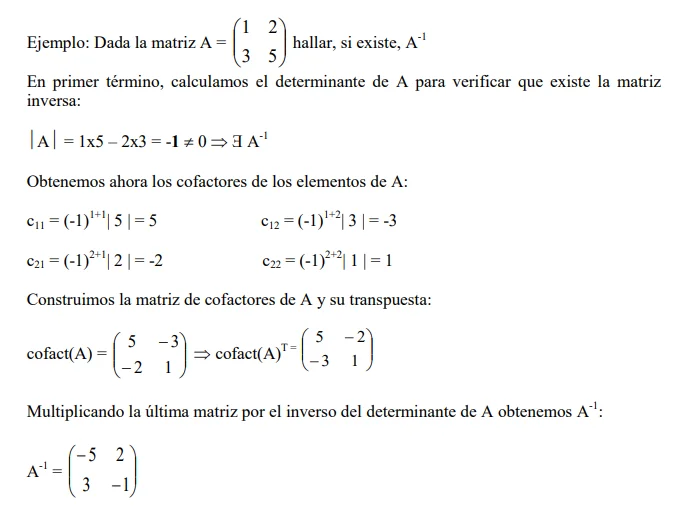
Método de cofactores para el cálculo de inversas.
1- Construir matriz de cofactores.
2- Transponerla
3- Multiplicar el determinante original por el de la de cofacT
Ej:
Teorema de Binet-Cauchy
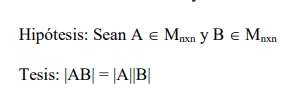

Si son cuadradas, los determinantes son asociativos y conmutativos en la multiplicación.
REGLA DE CRAMER
Siendo una matriz cuadrada:
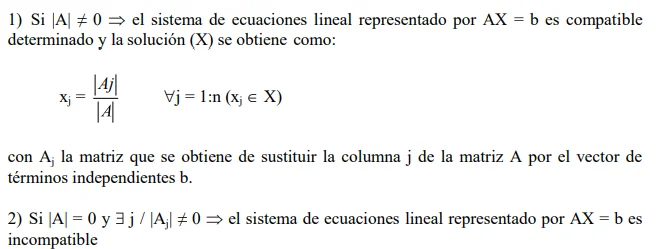
Ahora, si para toda columna que remplacemos el determinante es 0, puede ser indeterminado o incompatible.
(Lo más importante de cramer es que: Si el determinante es distinto de 0 entonces es compatible determinado.)
ESPACIOS VECTORIALES.
"Un marco conceptual que define objetos, y las operaciones que realizaremos con esos objetos, dichas operaciones deben cumplir ciertas propiedades de todos los E.V"
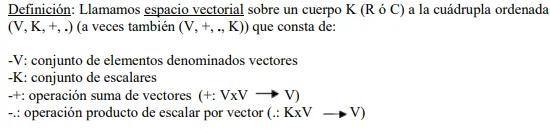
Y debe cumplir las siguientes propiedades de Espacios Vectoriales
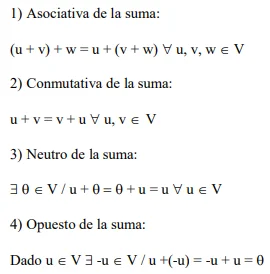
De la SUMA:
del PRODUCTO por ESCALAR:
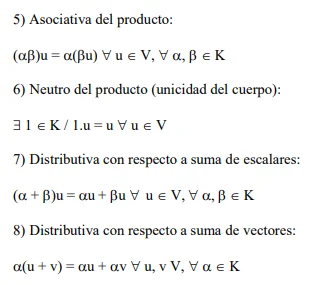
Para verificar si algo es espacio vectorial debemos verificar que cumplan estas propiedades en las operaciones.
n-Tuplas
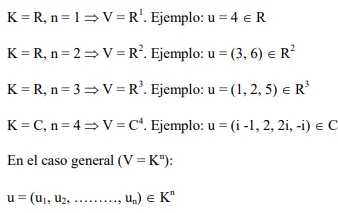
(La K (El cuerpo) solo afecta a los escalares de la multiplicación, no a los propios vectores. )
Hay algunas propiedades adicionales, pero surgen directamente de las anteriores, por lo que no es necesario demostrarlas para probar E.V
- Unicidad del neutro de la suma
- Unicidad del opuesto de la suma
- ) 0u = nulo
- alf*neutro=nulo
- Si alf*u=neutro entonces alf=o o u=nulo
- -alf(u)=-(alfu)=alf(-u)
- alfu=betu entonces alf=bet o u=nulo
- Si alfu=alfv u=v o alf=0
Subespacios Vectoriales
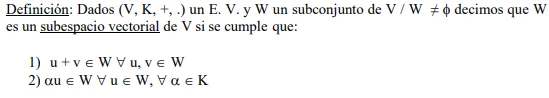
Entonces un subespacio vectorial es un subconjunto de vectores de un espacio, que cumple con la Clausura de la suma y la Clausura del producto .
Ambas propiedades pueden integrarse en una sola:
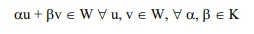
Todo subespacio vectorial debe contener al neutro, si no fallaría la propiedad 2
Un S.E.V es finito solamente si su único elemento es el nulo, de lo contrario es infinito.
Combinación Lineal
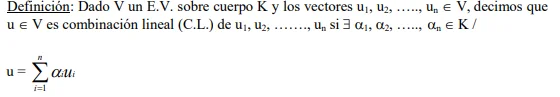
Basta conque un vector sea multiplo de otro para que sea combinación lineal de todos los demás, porque se puede poner 0
Subespacio Generado
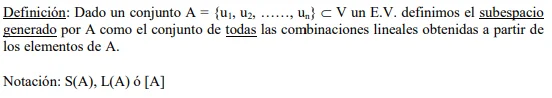
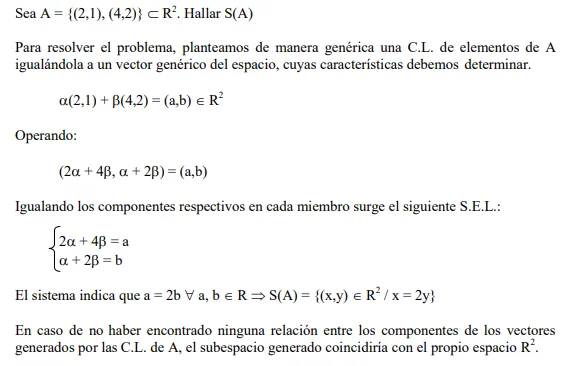
(Para conocer el S(A) igualamos una combinación lineal al genérico y resolvemos.)
Generador
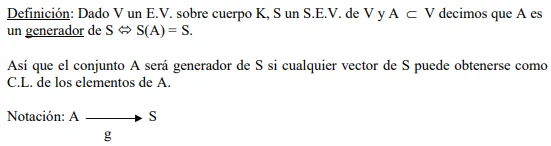
todo conjunto de vectores será generador de su subespacio generado.
Ejemplo:
Independencia Lineal
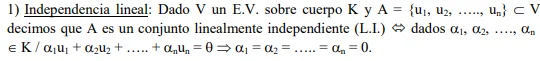
Un conjunto es L.I si la única combinación lineal que rinda el nulo es la de todo 0s
Si un conjunto de vectores incluye al nulo no es L.I
Dependencia Lineal
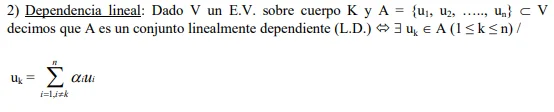
Es L.D si al menos uno de los vectores se puede escribir como combinación lineal de los demás.
Para determinar si un conjunto es L.I lo más común es ver a simple vista una relación, o plantear una combinación lineal genérica igualada al nulo y plantear un sistema, siempre va a ser compatible porque va a ser homogéneo.
si es un SCI entonces es L.D
Si es SCD hay que ver si es 0 todas las soluciones
(Para pasar de L.D a L.I hay que eliminar vectores)
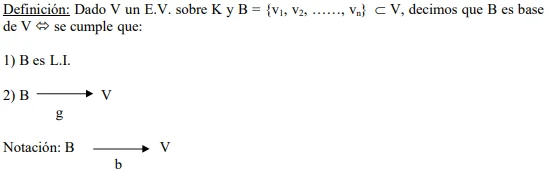
Coordenadas
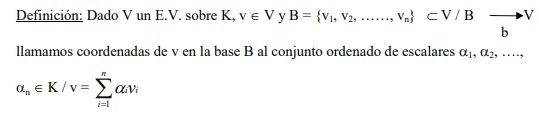
Son los coeficientes de la combinación lineal que rinden el vector.
Podemos considerar a las coordenadas como una función que asocia un vector con una n-tupla del espacio kn, con n la cantidad de vectores de la base. 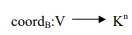
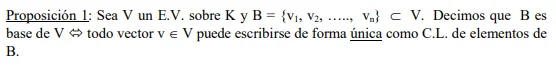
Las coordenadas de un vector en una base son únicas
Bases Canónicas
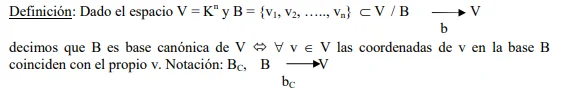
(En las n-tuplas las bases canónicas son ir moviendo el 1 y los 0 en el número de vectores que tenga la base.(la dimensión del espacio))
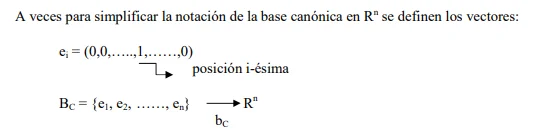
En el sentido estricto el concepto de base canónica aplicaría solo a E.V cuyos vectores tengan forma de n-tuplas, pero existen las:
Bases Cuasi-canónicas
Que son bases en las que podremos deducir las coordenadas de un vector con simplemente observar el vector.
Cambiar el orden de la base cambia la base(es otra)
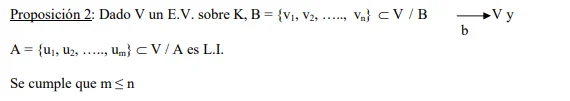
Si un conjunto tiene más elementos que una base es L.D e incluye una base.
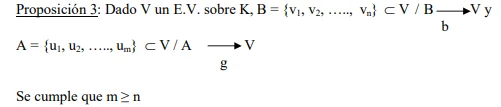
Si un conjunto es generador, debe tener al menos la misma cantidad de elementos que una base
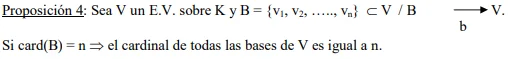
Todas las bases tienen el mismo número de elementos
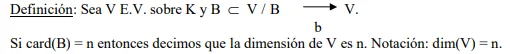
La dimensión de un espacio es el cardinal de una de sus bases.
Si tenemos una base en cuerpo real y con vectores de r3 va a tener 3 elementos.
En cuerpo complejo con elementos de c3 va a tener 3 elementos
Pero en Cuerpo Real con elementos de c3 va a sufrir del efecto de duplicación de base (Va a haber que añadirle las partes imaginarias para que pueda seguir generando c3 con coef reales.)
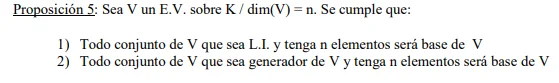
Si tiene el mismo número de elementos que una base, o es base o no es nada
Suma de subespacios
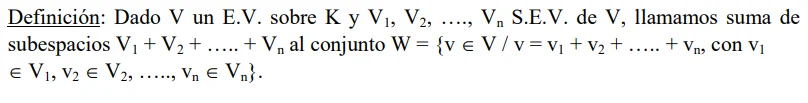
Todos los vectores del subespacio suma se obtienen tomando 1 y solo 1 vector de cada subespacio a sumar.
(el subespacio suma es subespacio del espacio al cual son subespacios los subespacios a sumar.)
Es suma directa si hay solo 1 forma de obtener cada vector resultado de la suma.
No es otra operación, simplemente es una suma que cumple con la propiedad anterior.
Teoremas para determinar si es Suma directa
La base del subespacio suma (si es directa)va a ser la unión de los subespacios a sumar. Y:
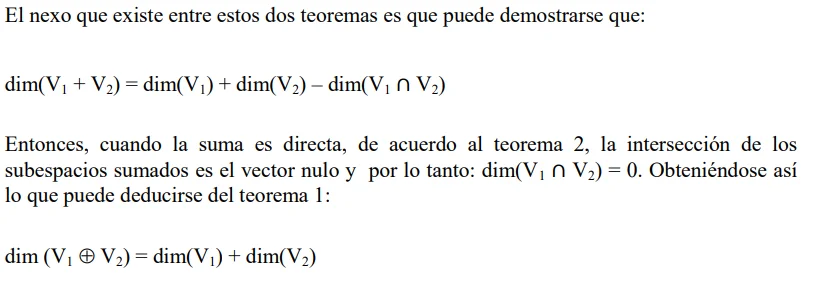
Si la dimensión del subespacio suma es = a la suma de las dimensiones de los subespacios sumando, entonces es suma directa.
(La dimensión de un subespacio es la dimensión de un espacio- su número de restricciones L.I (Cuando son reales sobre cuerpo real))
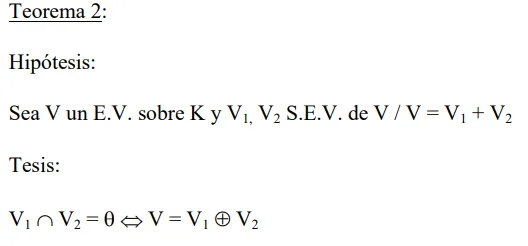
Si sumamos solo 2 subespacios, podemos determinar si es suma directa, calculando la intersección entre los dos subespacios.
Si es el nulo, es Suma directa.