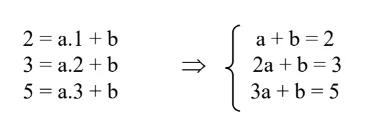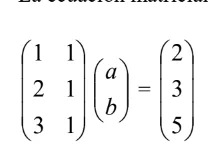Matemática 03 2
Transformaciones Lineales.
Este tema se apoya mucho en los Espacios Vectoriales.
Podemos considerar a una Transformación Lineal una Función entre dos Espacios Vectoriales, ya sean distintos entre sí, o un espacio consigo mismo.
En la práctica, convertimos Vectores de un cierto Espacios Vectoriales en Vectores de otro.
Como su nombre lo indica, son Lineales, por lo que si un Vector se obtiene como Combinación Lineal de otros, su transformado se obtendrá como Combinación Lineal de los transformados.
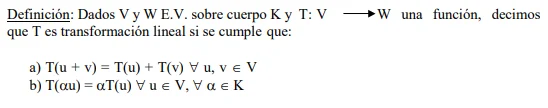
(Para determinar si una Función es Transformación Lineal, se deben probar esas dos propiedades. O la Combinación Lineal.)
Al espacio V se le denomina Espacio de Salida. o Dominio de la Transformación Lineal, y a W Espacio de Llegada o Codominio de la Transformación Lineal.
Al conjunto de todos los transformados se les denomina Imagen.
Las Transformaciones Elementales son Transformación Lineal. Y las Transformación Lineal en Kn Se pueden obtener a partir de aplicar ciertas Transformaciones Elementales consecutivas.
El Transformado del Nulo es SIEMPRE el Nulo. Lo podemos usar también para probar si es Transformación Lineal.
SI los transformados de una Base coinciden en dos Transformación Lineal, entonces van a coincidir en todo el espacio, (Es la misma).
Por ello, basta con definir los transformados de una Base para definir una Transformación Lineal. Con ellos podemos hallar la "Forma" de la Transformación Lineal.
Operaciones con Transformaciones Lineales
Deben ser del mismo Cuerpo
- Suma:
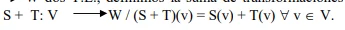 (La suma es T.L si ambas son T.L)
- Producto con escalar:
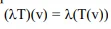 También es TL
- Composición:
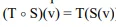
(Codominio de S debe ser el Dominio de T) .
La composición también es TL
Núcleo e Imagen
Llamamos Núcleo de una Transformación Lineal a todos los vectores de v, cuyo transformado es el Nulo de W. (Es un Subespacios Vectoriales del Espacio de salida)
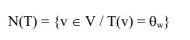
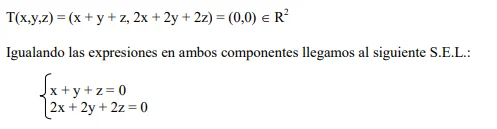
(Para hallarlo debemos plantear un sistema con las dos componentes igualadas a 0)
Llamamos Imagen de una Transformación Lineal al conjunto de vectores que se pueden obtener transformando los de W. (Es un Subespacios Vectoriales del espacio de llegada.)
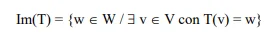
(Para Hallarla Igualamos las componentes a genéricos)
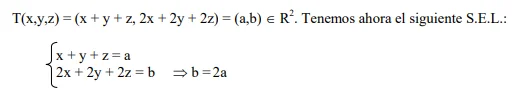
Propiedades de T.L
- Generador de Salida, generador de la Imagen :
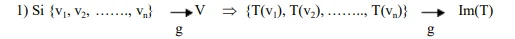
- Transformados LI, Salida LI (NO AL REVÉS)
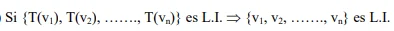
- Si parte de una Base es Base del Núcleo entonces los transf. del resto son base de la Imagen.
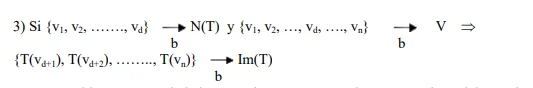
- Teorema de las Dimensiones:
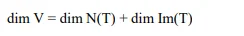
Clasificación de Transformaciones Lineales.
Podemos clasificar a las Transformación Lineal de la misma forma que a las Funciónes, en 4 grupos:
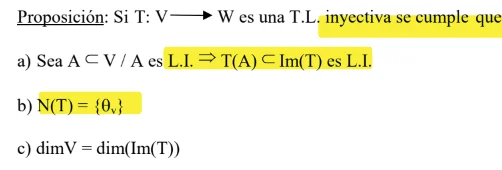
- Inyectiva
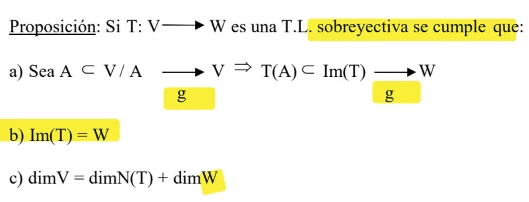
- Sobreyectiva
- Biyectiva
- Nada
(Si una transformación se da entre espacios de Misma Dimensión, O es Biyectiva o no es nada)
Inyectivas:
Las Transformación Lineal Inyectivas, son las que todos los vectores tienen un transformado diferente.
Sobreyectivas
Las Transformación Lineal Sobreyectiva son las que permiten obtener todo el espacio de llegada como transformados.
Biyectivas
Las Transformaciones biyectivas son tanto Inyectivas como Biyectivas.
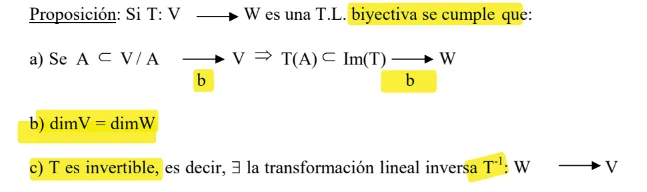
(Para ver si puede ser inyectiva rápidamente podemos verificar si espacio de salida y llegada tienen misma dimensión. (Solo si son del mismo cuerpo))
(T inversa debe ser biyectiva también porque no solo es que resulte en v, si no que los vectores w den los mismos vectores v de los que surgen. )
Las Transformación Lineal Biyectivas son llamadas Isomorfismos. Y dos Espacios Vectoriales son Isomorfos si existe un Isomorfismos entre ellos.
Dos Espacios Vectoriales sobre el mismo cuerpo son Isomorfos son si tienen la misma dimensión.
Todo Espacios Vectoriales va a ser Isomorfos con Kn, dónde n es la dimensión del Espacios Vectoriales. Esto va a ser útil, porque nos va a permitir transformar cualquier Espacios Vectoriales en n-Tuplas para trabajar sobre ellas, usando las Coordenadas.
Matriz Asociada a una T.L
Llamamos Matriz asociada de una Transformación Lineal a la Matriz cuyas columnas son las coordenadas en una Base del espacio de llegada de los transformados de una Base.
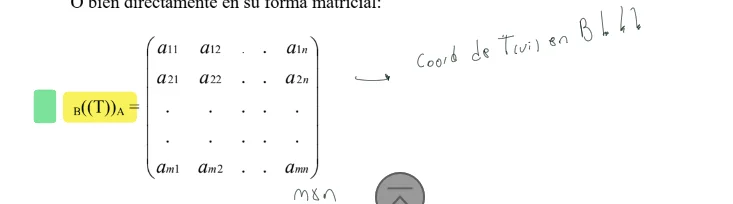
(Las Bases se escriben al revés, Primero la del espacio de llegada.)
El único caso en donde podemos plantear solo una base es cuando es de un espacio en si mismo.
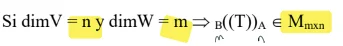
Conociendo la Matriz asociada de una Transformación Lineal podemos obtener directamente la "Forma" de su Transformación Lineal.
Propiedades:
(Sobre mismo cuerpo).
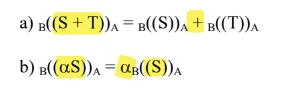
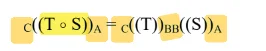
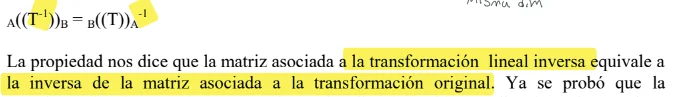
SI es Biyectiva:
También podemos hacer al revés, y ver que toda Matriz es una Matriz asociada de una Transformación Lineal sobre las Bases Canónicas. En Espacios que sean distintos a las n-Tuplas trabajaremos con las coordenadas.
Esto es el Teorema de las Coordenadas:
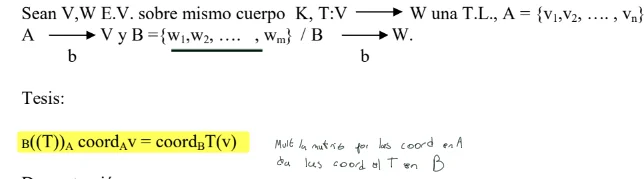
(Multiplicar las coordenadas de un vector en a, por su matriz asociada, da las coordenadas del transformado del vector en b. )
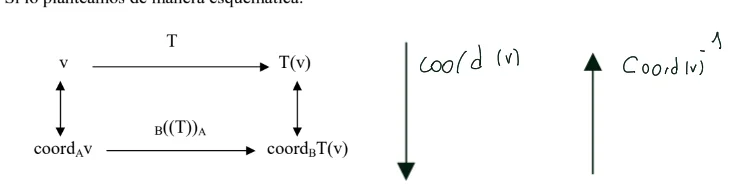
Entonces, podemos definir ahora el Núcleo y la Imagen de una Matriz.
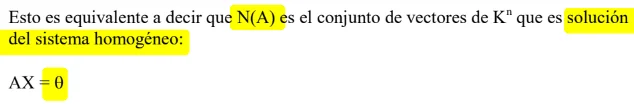
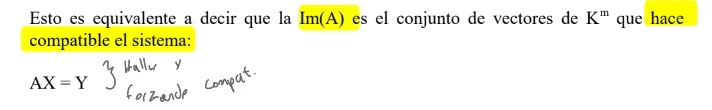
Las columnas de A generan la imagen de A, por lo que el Rango de una Matriz es igual a la dimensión de su Imagen.
Propiedades de Transformación Matricial Con Bases Cualquiera:
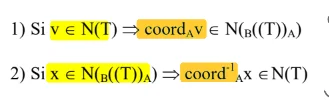
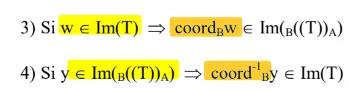
Como las bases ya no son las canónicas, y no analizamos el propio Vector.
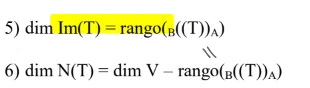
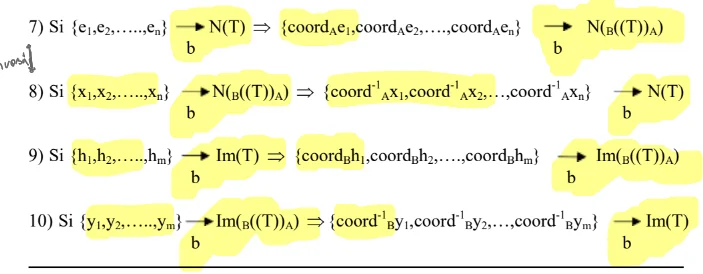
Cambio de Base
Llamamos Matriz cambio de Base a la Matriz asociada de una Transformación Lineal , en este caso la transformación Identidad, en las bases que sean.
Operador Lineal y Matrices Semejantes
Llamamos Operador Lineal a toda transformación que va de un Espacios Vectoriales en si mismo.
Llamamos Matrices Semejantes si existe :

TODAS Las Matrices Semejantes están asociadas al mismo Operador Lineal, y todas las matrices asociadas al mismo Operador Lineal son semejantes.
Todas las matrices semejantes tienen el Mismo:
- Rango
- Traza
- Determinante
Pero el Recíproco no se cumple.
Valores y Vectores Propios
Llamamos Vector Propio a todo Vector (Distinto del Nulo) que al aplicarle la Transformación Lineal resulta en el mismo valor propio multiplicado por una constante. (Será Colineal) La constante a la que queda multiplicado es su Valor Propio.
Como esto ocurre al aplicado a transformaciones lineales, un Vector Propio multiplicado, va a resultar en la multiplicación "doble", y la suma en la suma.
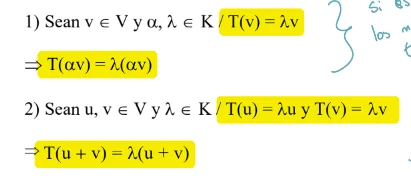
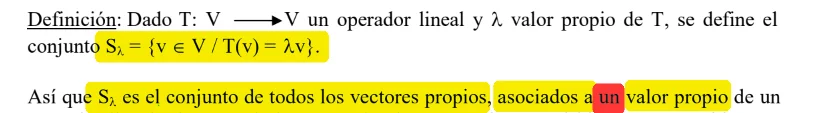
En este caso también se añade el nulo para que sea un Subespacios Vectoriales .
El Subespacios Vectoriales de vectores propios es el núcleo de T- (Valor Propio)(I)
Cálculo de Valores y Vectores Propios:
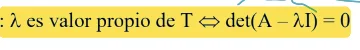
Esto se suele denominar Ecuación Secular, Y el determinante Determinante Secular.
El Determinante Secular dará como resultado un Polinomios, llamado Polinomio Característico, Igualado a 0 Se llama Ecuación Característica.
El Polinomio Característico Siempre tendrá :
- Como Término Independiente al determinante de A (Positivo)
- Primer término lambda a la n (Positivo o Negativo)
- Segundo Término la Traza (Postia o Negativa)
Una vez obtenidos los valores propios debemos sustituir en la ecuación, y resolver, nlo que nos dará las Coordenadas de los Vectores Propios.
Dos Matrices Semejantes siempre tendrán el mismo Polinomio Característico. Y por lo tanto sus mismos Valor Propio. (El Recíproco no se cumple)
El Conjunto de todos los valores propios se llama Espectro.
Si dos Valor Propio son Complejos conjugados, sus Vector Propio también.
Si tenemos una Matriz Triangular sus Valor Propio son los elementos de la diagonal principal, (Pueden ser todos 0)
Propiedades de Polinomios característico
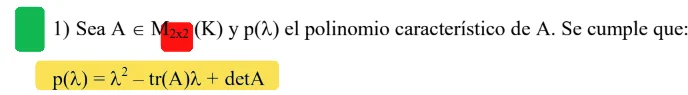 (Puede Generalizarse Y queda como siempre primero solo, y segundo la traza variando signos, el det siempre queda pos.)
- Teorema de Cayley-Hamilton
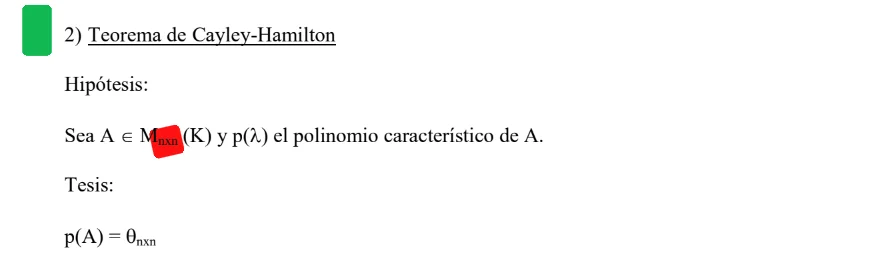 (La propia matriz es solución de su ecuación característica) (Se puede usar para invertir o calcular potencias de matrices.)
Diagonalización
La Diagonalización es el proceso de transformar una Matriz
en una Matriz Diagonal. Para hacerlo es necesario conocer previamente sus Valor Propio y Vector Propio.
Un Operador Lineal es diagonalizable si existe alguna Base del espacio en la cual la Matriz asociada de una Transformación Lineal es Diagonal.
Dada una Matriz, decimos que es diagonalizable si es Matrices Semejantes a una Diagonal.
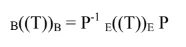
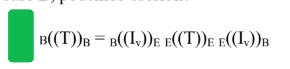
Teorema del Operador Diagonalizable
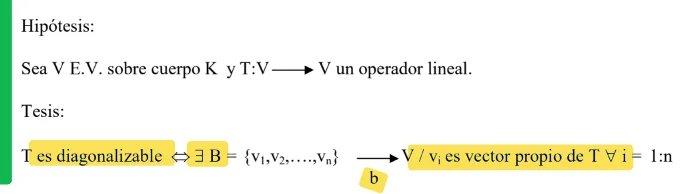
T es diagonalizable si y solo si, se puede construir una Base de su Espacios Vectoriales con Vector Propio.
Y los Valor Propio serán los elementos de la diagonal principal.
Teorema de independencia lineal de vectores propios
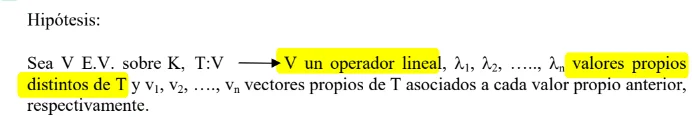
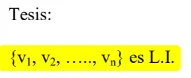
Si todos los Vector Propio se obtienen de distintos Subespacios Propios, siempre van a ser Linealmente Independientes.
Por lo que si T tiene dimensión n, y n Valor Propio, va a ser diagonalizable. (Porque todos los vectores propios van a tener dimensión 1.)
Si los Valor Propio obtenidos no forman parte del cuerpo, no va a ser diagonalizable.
Multiplicidades
Existen dos magnitudes que vamos a analizar para determinar si son diagonalizables:
- Multiplicidad Algebraica
- Multiplicidad Geométrica
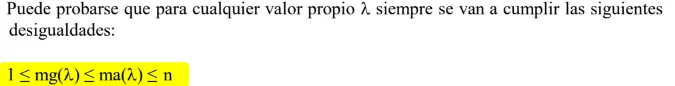
Un operador será diagonalizable si ambas multiplicidades son iguales, para todos sus vectores propios.
Multiplicidad algebraica
Es la misma multiplicidad que en las raíces.
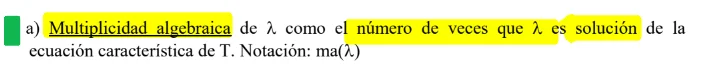
Multiplicidad Geométrica
Es la dimensión del Subespacios Propios.

Matriz Hermítica
Una Matriz es Hermítica si es igual a su complejo conjugada transpuesta
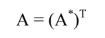
Para que se pueda dar los elementos de la diagonal principal deben ser reales, porque son los únicos iguales a sus conjugados.
Las Matriz simétrica reales son Hermítica.
Teorema Espectral
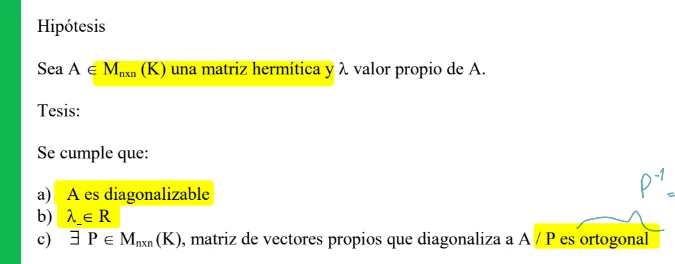
Las matrices reales simétricas son todas diagonalizables por ser Hermítica.
Producto Interno y Norma
El Producto Interno es una Función , que toma dos Vectores del mismo Espacios Vectoriales y devuelve un Escalar, y cumple las siguientes propiedades:
- Aditividad y Homogeneidad de la 1° Componente:
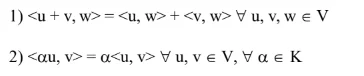 (También se puede ver como Combinación Lineal)
- Hermítica o conmutativa:
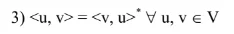
- Mismo Vector
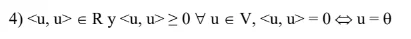
Además a partir de las anteriores se pueden definir tres más: - Aditividad y Homogeneidad de la segunda componente
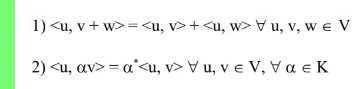
- Nulo
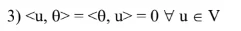
Producto Interno Euclídeo
El Producto Interno Euclídeo o Habitual, es un producto que siempre está en n-Tuplas , y es el que se suele utilizar.
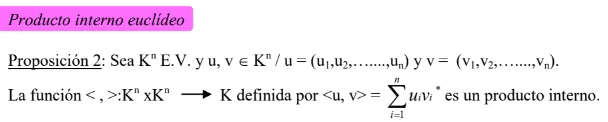
Se calcula sumando los productos de las respectivas componentes, pero conjugando las del segundo vector.
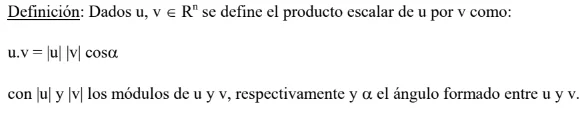
El Producto Interno Euclídeo coincide con el Producto Interno Escalar que está definido:
Norma
La Norma es una Función que toma un Vector y devuelve un Real.
Y cumple las siguiente propiedades: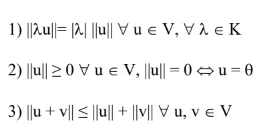
Interpretación geométrica de la Desigualdad Triangular:
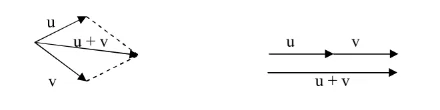
Solo es igual si son Colineales.
Se pueden definir varias normas, pero si Hay un Producto Interno queda automáticamente definida una norma, la NIPI.
NIPI
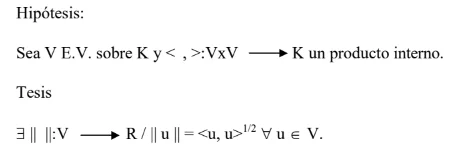
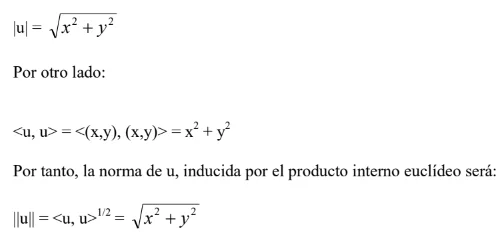
La NIPI entonces será la Raíz Cuadrada del Producto Interno, cualquiera sea este.
Cuando el Producto Interno es el Producto Interno Euclídeo, la Norma coincide con el Módulo.
Desigualdad de Cauchy-Schwarz
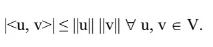
El Módulo del Producto Interno es menor o igual al producto de sus normas, siendo la norma la NIPI.
Si u y v fueran Colineal sería una igualdad.
Regla del Paralelogramo
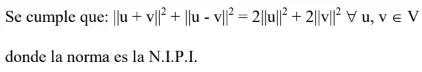
La Regla del Paralelogramo es cumplida si y solo si la Norma es una NIPI, independientemente del cuerpo.
Si el cuerpo es real, entonces se cumplirá también la Regla de Polarización:
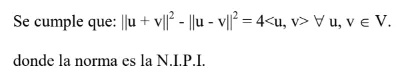
Con la Desigualdad de Cauchy-Schwarz podemos definir otras dos nociones intuitivas, el ángulo y la distancia entre dos vectores.
Angulo:
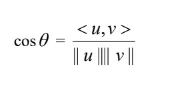
Distancia:

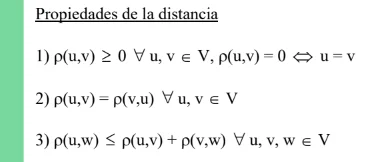
Esta distancia se llama DIPN porque es la inducida por la Norma
Propiedades de la distancia:
Ortogonalidad y Normalidad
Decimos que dos Vector son ortogonales si y solo si el Producto Interno entre ellos es nulo.
El Nulo es Ortogonal con todos, y además es el único que lo es consigo mismo.
Conjunto Ortogonal
Y sabiendo esto podemos formar un Conjunto Ortogonal, que es aquel donde todos sus vectores son Ortogonales entre si.
Un Conjunto Ortogonal que no incluye al Nulo es siempre Linealmente Independiente.
Complemento Ortogonal
También podemos definir el Complemento Ortogonal que son todos los Vectores del Espacios Vectoriales de trabajo, Ortogonales con un Conjunto.
El Complemento Ortogonal siempre va a ser Subespacios Vectoriales aunque el conjunto s no lo sea.
Normalización
Llamamos Normalización al proceso de hallar un vector a partir de otro, cuya norma sea 1. Para hacerlo simplemente hay que dividir el vector original por su norma.
El nuevo vector se llamara Versor.
El Nulo no puede ser Normalizado porque su Norma vale 0.
Conjunto Ortonormal.
Denominamos Conjunto Ortonormal a un Conjunto Ortogonal y Normalizado.
Todas las Bases Canónicas son Conjunto Ortonormales.
Proyección Ortogonal
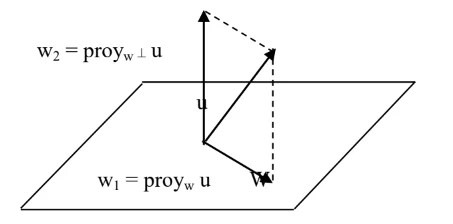
Todo vector puede expresarse como una suma de vectores, Uno perteneciente al subespacio, y otro que es perpendicular:
- Al que pertenece lo llamamos Proyección Ortogonal
- Al que no: Componente Ortogonal
Teorema de la mejor aproximación
El Teorema de la Mejor Aproximación dice que En R^n, la Proyección Ortogonal es la mejor aproximación de un Vector en un subespacio de R^n
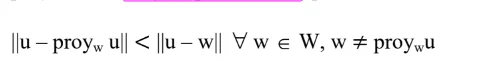
Componente Ortogonal
La Componente Ortogonal se obtiene restándole a u su Proyección Ortogonal.
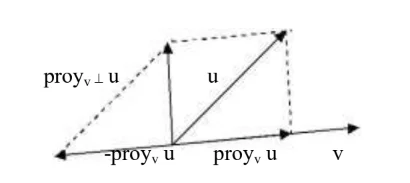
(La proyección va a ser siempre Colineal a un vector v)
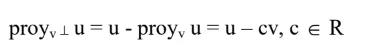
La c surge de considerar la colinealidad.
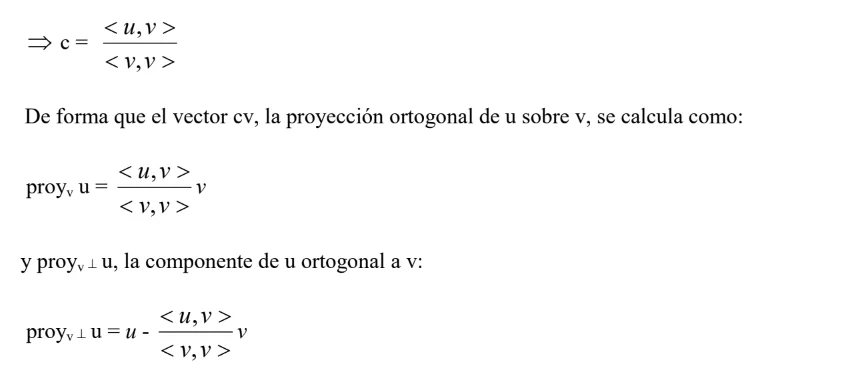
Basta con hallar c para poder determinar la Proyección Ortogonal, y esta la podemos hallar si tenemos en cuenta que al ser Ortogonal su Producto Interno debe ser 0.
Método de Ortogonalización de Gram-Schmidt
El Método de Ortogonalización de Gram Schmidt nos dea un procedimiento a seguir que nos va a permitir obtener Bases Ortogonales paso a paso, añadiendo siempre un Vector ortogonal con todos los anteriores.
Lo aplicaremos para espacios reales.
Los pasos a seguir son:
- 1: Elegir el primer Vector
- 2 :
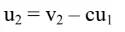
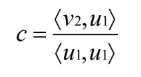
- 3:
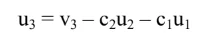
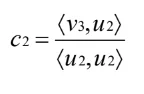
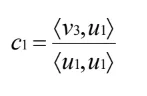
Aproximación por Mínimos Cuadrados
La Aproximación por Mínimos Cuadrados es útil para convertir Sistemas de Ecuaciones Lineales incompatibles, que sabemos que deberían ser compatibles, en compatibles.
Buscando la solución más próxima posible, minimizando la norma del vector error = AX-b
Donde la x es el vector que creamos, en caso de que sea el exacto, el error es 0. (Se hace al cuadrado porque los errores pueden ser positivos o negativos.)
Para hallar el vector aproximación debemos encontrar la aproximación que al multiplicarla por a sea el vector más cercano a b.
Gracias al Teorema de la Mejor Aproximación sabemos que ese vector multiplicado por a va a ser la proyección de b en w.
Otro teorema afirma que El complemento ortogonal de las columnas de la matriz, está compuesto por las vectores solución de la ecuación de abajo.
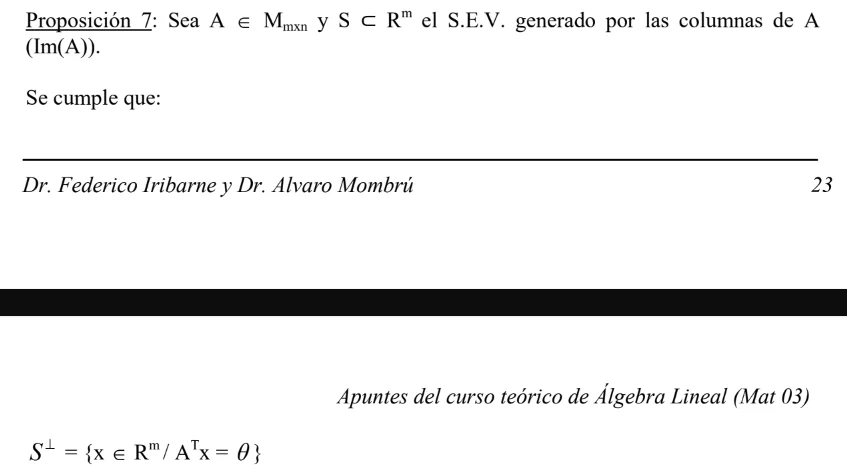
Teorema de las Ecuaciones Normales
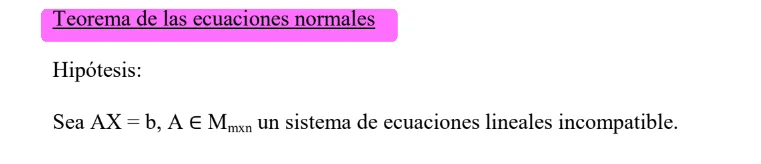
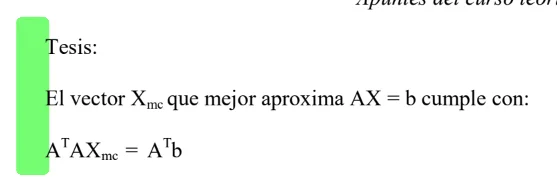
Nos tice que el vector más próximo (El que queremos calcular) cumple con la ecuación, que se denomina Sistema de Gauss. Entonces nuestro problema se reduce a hallar la ecuación exacta para el Sistema de Gauss. (Puede pasar que la solución no sea única, en ese caso todas son igual de válidas, pero no puede pasar que sea incompatible.)
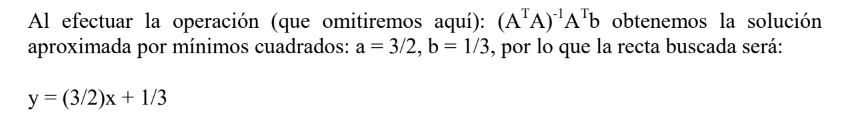
En caso de que las columnas de la matriz del sistema inicial sean LI, Xmc Será único y se podrá calcular:
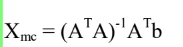
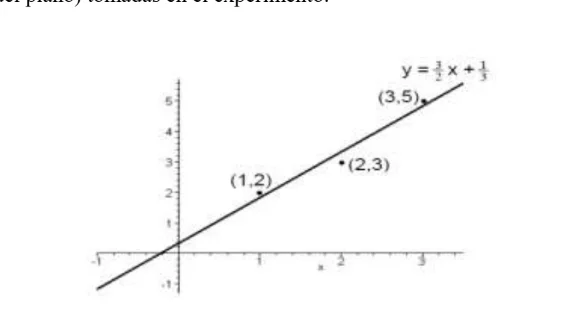
Un caso práctico en el que se usaría esto sería por ejemplo, la recta más aproximada a una nube de puntos, para resolverlo habría que hacer un sistema con todos los puntos y la ecuación de la recta, para luego aproximarlo como Sistema de Gauss.